楽天銀行の海外送金は本当に得か?手数料と日数の罠を徹底検証
留学費用の仕送りや海外移住先への資金移動、越境ビジネスの決済に至るまで、インターネットバンキングを活用した国境を越える送金需要はかつてない高まりを見せています。中でも国内ネット銀行最大手である楽天銀行は、基本送金手数料「750円」という破格の安さを全面に押し出し、メガバンクの窓口送金に代わる有力な選択肢として多くのユーザーの支持を集めてきました。
しかし、表面的な送金手数料の安さだけに目を奪われて手続きを進めると、「送金したはずの額より数千円も少なく着金した」「予定日を過ぎても相手の口座に入金されない」といった深刻なトラブルに直面しかねません。国境を跨ぐ金融ネットワークの裏側には、為替レートに上乗せされる独自スプレッドや中継銀行による差し引き、さらにはマネーロンダリング対策に伴う厳格な審査保留といった構造的な落とし穴が潜んでいます。本稿では、取材データと実際のユーザー検証をもとに、楽天銀行における海外送金の実態を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:楽天銀行の海外送金手数料750円は魅力的な一方、実質コストは「為替手数料スプレッド」と「中継銀行手数料」の合算で大きく跳ね上がる。
- 要点2:着金日数は通常1〜3営業日だが、SWIFT網の経由地やFATF基準のコンプライアンス審査によって1週間以上滞留するケースが頻発している。
- 要点3:少額送金なら透明性の高いWiseなどのFinTechサービスが優位であり、楽天銀行は100万円超の高額送金や既存口座を活用した資金管理において真価を発揮する。
【2026年最新】楽天銀行の海外送金スペックと手数料の全体像
国際金融における決済手段が多様化する現在、楽天銀行が提供する個人向け海外送金サービスは、窓口へ足を運ぶことなくスマートフォンやPCから原則24時間いつでも申し込める利便性を強みとしています。メガバンク各行が店頭窓口での海外送金手数料を6,000円〜7,500円前後に設定している状況と比較すると、1件あたり750円という設定は圧倒的な価格破壊に見えます。
送金可能な通貨は米ドル、ユーロ、英ポンド、豪ドルをはじめとする主要60通貨以上に対応しており、個人口座の場合、送金限度額は1回あたり100万円相当額以下、1か月あたり200万円相当額、年間で500万円相当額といった上限枠が厳格に定められています。ただし、この「750円」という数値はあくまで同行が徴収する基礎的な発信手数料に過ぎません。実際のトータルコストを把握するためには、他社サービスとの構造的な差異を直視する必要があります。
| 項目 | 楽天銀行(個人海外送金) | 一般的な大手都市銀行 | Wise(主要FinTech) |
|---|---|---|---|
| 基本送金手数料 | 一律750円(外貨建て送金) | 6,000円〜7,500円前後 | 送金額に応じた従量制(0.4%〜) |
| 為替レート | 独自スプレッド上乗せレート(TTS) | 公示相場(仲値+独自スプレッド) | 市場直結のミッドマーケットレート |
| 中継銀行手数料 | 原則発生(1,000円〜4,000円程度減額) | 原則発生(経由ルートにより変動) | 原則なし(国内送金網を相互利用) |
| 標準的な着金日数 | 1〜3営業日(審査次第で遅延あり) | 2〜4営業日 | 即時〜翌営業日以内が中心 |
| 送金限度額 | 1回100万円相当額/月200万円 | 個別審査により数百万円〜数千万円 | 1回100万円(資金移動業規定による) |
表から読み取れる通り、基本手数料の安さという一面的な指標だけで比較すると、海外送金の全体コストを見誤る危険性があります。次に、実際の送金額に直結する「見えないコスト」のメカニズムへ踏み込みます。

隠れたコストと着金日数の落とし穴|「750円」の裏にあるカラクリ
金融機関の公式ウェブサイトで大々的にアピールされる数字の陰には、利用者が自ら計算しなければ気付けない隠れたコストが存在します。楽天銀行の海外送金において注意すべき2大要素が、為替手数料スプレッドと中継銀行手数料(コルレスチャージ)です。
為替手数料スプレッドとは、金融市場で実際に取引されている「仲値(ミッドマーケットレート)」に対して、銀行側が独自に上乗せしている為替手数料を指します。米ドルの場合、市場実勢レートに対して1ドルあたり約25銭〜50銭前後のスプレッドが含まれるのが一般的です。例えば、100万円分の円資金を米ドルに換算して送金する場合、為替スプレッドだけで実質的に2,500円から5,000円前後の目減りが生じます。これがユーロや豪ドル、あるいは新興国通貨になるとスプレッドはさらに拡大し、送金手数料750円の何倍ものコストが為替レートの差額として吸収されていきます。
さらに利用者を悩ませるのが、国際銀行間通信網(SWIFT)を利用する際に発生する中継銀行手数料です。楽天銀行から海外の受取銀行口座へ直接資金が届くわけではなく、世界各地の提携銀行(コルレスバンク)をバケツリレーのように経由して送金データと資金が移動します。この中継地点で各銀行が手数料を差し引くため、「1,000米ドルを送金したはずが、相手の口座には975米ドルしか届かなかった」という事態が日常的に発生します。相手先に満額を着金させるためには「送金人手数料負担」のオプションを選択する必要がありますが、この場合は追加で1,000円〜3,000円前後の追加費用を前払いで支払わなければなりません。
送金スピードに関しても盲点が存在します。公表されている標準的な着金日数は1〜3営業日とされていますが、これはあくまで中継ルート上で何ら確認事項が発生しなかった場合の最短ルートです。経由銀行の休業日や時差、さらにはアルゴリズムによる自動フィルタリングに引っかかった場合、資金は中継銀行のプールに留め置かれ、着金までに1週間から10日以上を要することも珍しくありません。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の各種コミュニティやSNS、掲示板に投稿された実際のユーザーの評判を検証すると、評価は真っ二つに分かれています。満足している層の声として最も多いのは、「既存の楽天銀行口座から外出せずに送金依頼を出せる利便性」と「メガバンクの半額以下で済む手軽さ」です。少額を不定期に送る程度であれば、画面の案内に従って入力するだけで手続きが完了するUIの分かりやすさは評価されています。
一方で、手痛い失敗を経験したユーザーからは切実な声が寄せられています。
「息子の米国大学の学費として、期日ギリギリに送金手続きを行ったところ、受取先銀行の段階で中継手数料が25ドル差し引かれてしまい、学費の残債が不足した扱いになってペナルティを請求された」(50代・会社員男性)
「送金目的の確認ということで突然メールが届き、資金の出所を証明する通帳のコピーや請求書のアップロードを求められた。審査が完了して送金が実行されるまでに丸6日かかり、取引先に大きな不信感を与えてしまった」(40代・個人事業主)
取材を進めると、こうしたトラブルの根本には、利用者が「国内の銀行振込と同じ感覚」で海外送金を捉えている認識のズレがあることが浮き彫りになります。国際送金は常に各国の金融規制と不正資金移動の監視網に晒されており、国内振込のようなリアルタイム性と確実性を担保することは構造上困難なのです。
一般に知られていない盲点とネットの誤解|「送金できない理由」を解明
検索エンジンで「楽天銀行 海外送金」と入力すると、関連語句の上位に「できない」「保留」といったネガティブな検索ワードが並びます。利用者が送金を実行できない主な背景には、金融庁の指導や国際的な金融行動作業部会(FATF)の勧告に基づく、極めて厳格な本人確認手続きが存在します。
最も多くの初心者が躓くのが、マイナンバー提出のプロセスです。海外送金機能を利用するためには、通常の口座開設手続きとは別に、マイナンバーカード(個人番号カード)またはマイナンバー通知書の画像を専用ページからアップロードし、楽天銀行側の確認完了を待つ必要があります。この登録作業には数日から混雑時には1週間程度を要するため、「今すぐ送りたい」と思い立って口座を開設しても、即日送金を行うことは不可能です。
さらに、手続きがエラーになる典型的な原因として以下の事由が挙げられます。
- 受取人情報の入力不備:SWIFT/BICコードの誤入力、あるいは受取人の英語表記住所に全角文字やシステム非対応の記号が含まれているケース。
- 厳格な取引目的の審査:暗号資産(仮想通貨)の購入資金、不動産投資の頭金、あるいは親族以外への個人的な贈与などは、マネーロンダリングの疑いがあるとシステムに判定されやすく、追加書類の提出が完了するまで取引が強制保留されます。
- 法人利用における制約:個人口座をビジネス目的の海外送金に流用することは規約で固く禁止されています。法人口座での送金には、別途用意された「楽天銀行 法人海外送金」の利用申込と、登記簿謄本や実質的支配者の確認書類提出による厳密な法人審査を通過しなければなりません。
また、送金だけでなく「海外からの送金受取(被仕向送金)」においても注意が必要です。海外から楽天銀行口座へ資金を受け取る場合、1件につき2,450円の受取手数料が差し引かれます。さらに、送金人との関係性や取引の背景を証明するインボイスや契約書の提示を求められ、銀行側の審査をクリアできなければ資金は海外の送金元へ強制返送されてしまいます。
楽天銀行とWiseを徹底比較|金額別にわかるベストな選択肢
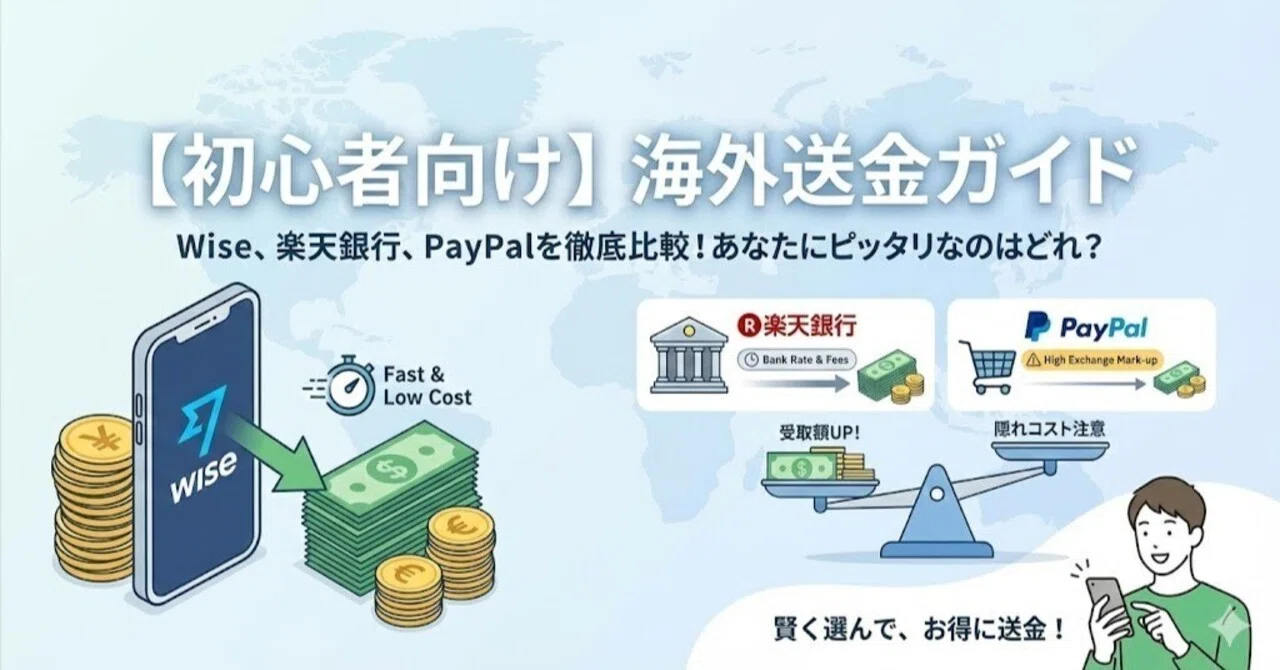
海外送金を検討する現代のユーザーにとって、楽天銀行の最大のライバルとなるのが、独自のピアツーピア技術を駆使して国際送金の手数料体系を劇的に変革したWise(旧TransferWise)です。両者のサービス構造は根本から異なっており、送金金額や利用目的によって選ぶべきサービスは明確に分かれます。
Wiseの最大の特徴は、為替手数料スプレッドが一切含まれない「市場実勢レート(ミッドマーケットレート)」を適用し、中継銀行を介さずに各国の国内口座同士で資金を付け替える点にあります。この仕組みにより、中継銀行手数料が原則として発生せず、受取額が途中で減額されるリスクが極小化されています。
では、実際に日本円を米ドルに換算して送金する場合、どちらが経済的に有利なのでしょうか。金額別の検証結果は以下の通りです。
【10万円相当を送金する場合】
Wiseの手数料は約600円〜700円程度で済み、リアルタイムレートが適用されるため、最終的な受取額はWiseの圧勝となります。楽天銀行を利用すると、750円の基本手数料に加えて為替スプレッドで数百円が目減りし、さらに中継銀行手数料が引かれれば手元に残る金額は大きく減衰します。
【50万円相当を送金する場合】
Wiseの手数料は送金額に比例して約3,000円前後に増加します。一方の楽天銀行は送金手数料750円+為替スプレッド約1,200円〜2,500円となりますが、中継手数料の有無によって総コストはほぼ拮抗します。ただし、事前確定した金額を確実に届けたいという利便性を考慮すると、依然としてWiseに分があります。
【100万円超の高額送金を行う場合】
Wiseは資金移動業の規制上、1回あたりの送金限度額が100万円に制限されています(高額送金機能の段階的拡充はあるものの追加手続きが必要)。これに対し、銀行法の下で運営される楽天銀行は、限度額の枠組みが大きく、まとまった資金を一括で送る際の信頼性と運用実績において優位性を発揮します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
国際送金における失敗を未然に防ぐため、利用者は自身の取引形態がどの金融プラットフォームに適しているかを客観的に判断しなければなりません。感情論や単一の手数料表記に惑わされず、以下の明確な基準に照らし合わせて選択することをおすすめします。
楽天銀行の利用が適している人の条件:
- すでに楽天銀行を給与振込やメインバンクとして活用しており、資金移動の手間を最小限に抑えたい人
- 留学先や海外駐在先への資金移動など、1回あたり50万円〜100万円規模のまとまった金額を定期的に送金する人
- 相手先口座へ届く正確な金額よりも、日本の認可銀行ネットワークを経由した公的な送金履歴を重視する人
慎重な判断を要し、他社サービス(Wise等)を検討すべき人の条件:
- 海外の学校や宿泊先など、「1セントの狂いもなく正確な請求額を着金させる必要がある」支払いに充てる人
- 1回あたり1万円〜30万円程度の少額送金を頻繁に行う人
- 中継銀行の経由による数日間の着金遅延を許容できず、確実な送金スケジュールを要求されるビジネス決済を行う人

【楽天 銀行 海外 送金】に関するよくある質問(FAQ)
Q1:楽天銀行で海外送金手続きを行ってから相手に着金するまで、実際は何日かかりますか?
A1:公表値では通常1〜3営業日とされています。ただし、送金先国の銀行休業日、中継銀行の審査、マネーロンダリング対策の確認書類要請などが発生した場合は、着金までに1週間から10日前後を要するケースがあります。期日が厳格な支払いの場合は、最低でも2週間程度の余裕を持って手続きを行う必要があります。
Q2:海外からの送金受取(被仕向送金)に楽天銀行を使う場合、どのような費用がかかりますか?
A2:外貨建て・円建てを問わず、1件につき原則2,450円の受取手数料が差し引かれます。また、送金元の中継銀行手数料が別途引かれている場合、元の送金額から大きく減額された状態で入金される点に注意してください。入金前には楽天銀行から取引目的や送金人との関係性の証明が求められます。
Q3:海外送金の申し込みを行った後、取引が「保留」や「エラー」になる主な理由は?
A3:最大の要因は「マイナンバー未登録」「受取人名・住所のスペル不備や全角文字混入」、そして「送金目的の曖昧さ」です。マネーロンダリング防止の観点から、「生活費」「知人への援助」といった抽象的な理由では審査が通過しないことがあり、請求書や親族関係を証明する書類の追加提出が求められます。
Q4:法人口座から海外送金を行う場合、個人の海外送金サービスと同じ手数料で送れますか?
A4:同じではありません。法人での利用は「楽天銀行 法人海外送金」という別サービスに申し込む必要があります。法人用の送金手数料は1件あたり1,000円(外貨建て)となり、事前審査や法人の登記事項証明書、取引実態を示すエビデンスの提出など、より厳格なコンプライアンス審査が適用されます。
まとめ:今後の動向と失敗しないための判断基準
楽天銀行が提供する海外送金サービスは、メガバンクの従来型送金と比較して大幅にコストを削減できる優れたツールであることは間違いありません。しかし、その恩恵を最大限に享受するためには、「750円」という表面的な手数料だけでなく、為替スプレッドや中継銀行手数料を含めたトータルコストの構造を正しく理解しておくことが不可欠です。
国境を越える資金移動における最大の自己防衛は、送金額の多寡や送金スピード、そして許容できる不確実性の度合いに応じて、従来の銀行インフラと新興のFinTechサービスを冷静に使い分ける金融リテラシーに他なりません。自身の送金目的を精査し、最も損失の少ない賢明なルートを選択してください。 (出典: 楽天 銀行 海外 送金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。