当期純利益の求め方完全講義!計算式と損益計算書5つの利益を徹底解剖
東京証券取引所による資本コストや株価を意識した経営改善要請が定着した2026年、企業の真の収益力を示す最終指標として「当期純利益」への注目度がこれまで以上に高まっています。決算発表のニュースで「過去最高益を更新」「特損計上で最終赤字へ転落」といった見出しが日常的に飛び交う中、売上高や営業利益との違いを曖昧なまま捉えているビジネスパーソンは少なくありません。
企業の1年間の経済活動における「最終的な手残り」を確定させる当期純利益は、配当金の原資となり、企業の純資産を直接増減させる決定打となります。本稿では、複雑に見える損益計算書の構造を紐解きながら、初心者でも直感的に理解できる具体的な計算式から、実務現場で差がつく法人税等調整額の仕組み、赤字(当期純損失)がもたらす構造的リスクまで、取材と実務データに基づいて明快に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:当期純利益の基本計算式は「税引前当期純利益 - 法人税等(±法人税等調整額)」であり、全活動の最終手残りを表す。
- 要点2:損益計算書に並ぶ「5つの利益」を順に追うことで、本業の稼ぐ力と一時的損益、税負担の影響を明確に分離できる。
- 要点3:黒字でも倒産するリスクや包括利益との乖離など、P/L単体では見抜けない財務の罠に注意が必要である。
【基本解説】当期純利益の求め方と計算式|税引前当期純利益から法人税等を引くだけ?
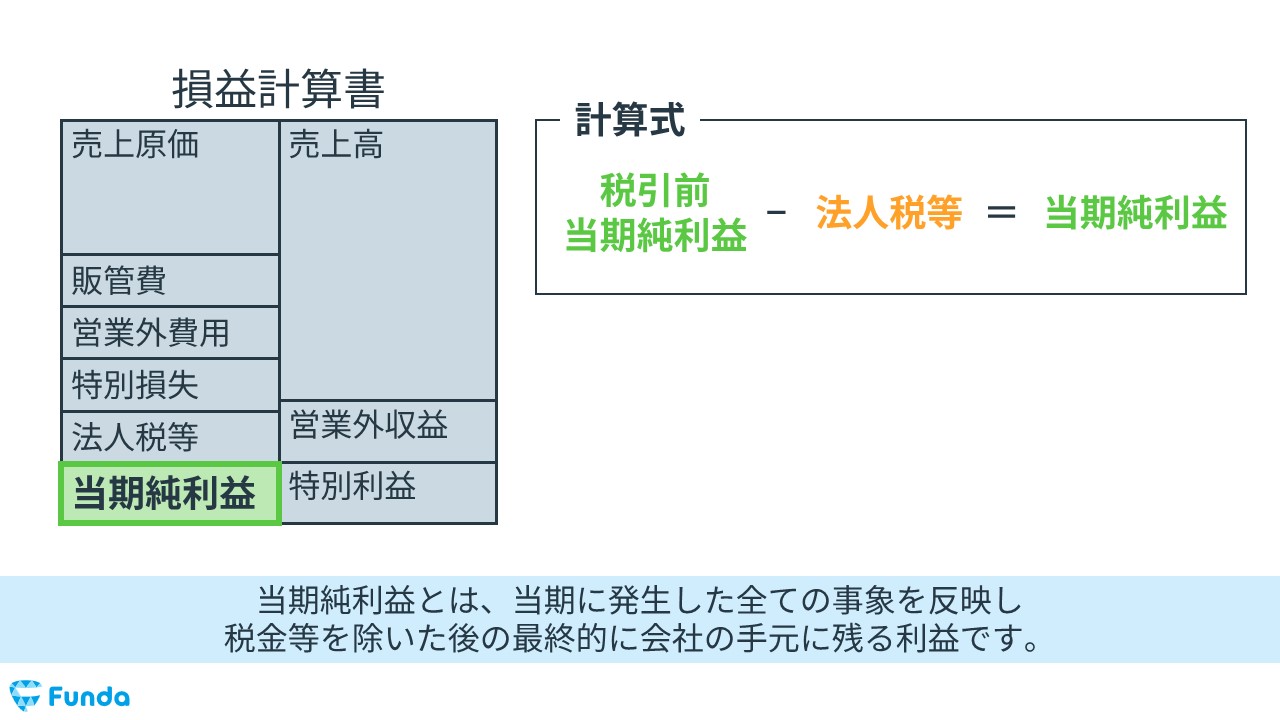
当期純利益の求め方は、本質的には非常にシンプルな引き算で成り立っています。数式として表すと以下の通りです。
【当期純利益の基本計算式】
当期純利益 = 税引前当期純利益 -(法人税、住民税及び事業税 ± 法人税等調整額)
この式にあるように、企業の最終利益を導くには、まず税引前当期純利益の求め方を理解しなければなりません。税引前当期純利益は、「経常利益 + 特別利益 - 特別損失」で算出されます。火災による損失、保有不動産の売却益、事業再編に伴う減損損失といった「その期限りの特殊な要因」をすべて経常利益に反映させたものが税引前当期純利益です。
ここから差し引かれるのが、国や自治体へ納める「法人税、住民税及び事業税(いわゆる法人税等)」です。実効税率は企業の規模や所在地によって多少前後しますが、一般的には約30%前後が目安となります。ただし、決算書の実務において初学者が最もつまずきやすいのが「法人税等調整額」の計算です。
税法上の課税所得と、企業会計上の利益には認識のズレ(貸倒引当金の限度額超過や減価償却費の限度超過など)が生じます。このズレを期間配分して会計上の利益と税金費用を適切に対応させる手法が「税効果会計」です。法人税等調整額がマイナス計上されれば法人税等の合計負担が減り、当期純利益は増加します。逆にプラス計上されれば当期純利益が押し下げられます。「単に税金を引くだけ」ではなく、将来の税金影響額まで緻密に調整された結果が当期純利益として表れます。
【構造理解】損益計算書「5つの利益」とそれぞれの役割を徹底比較
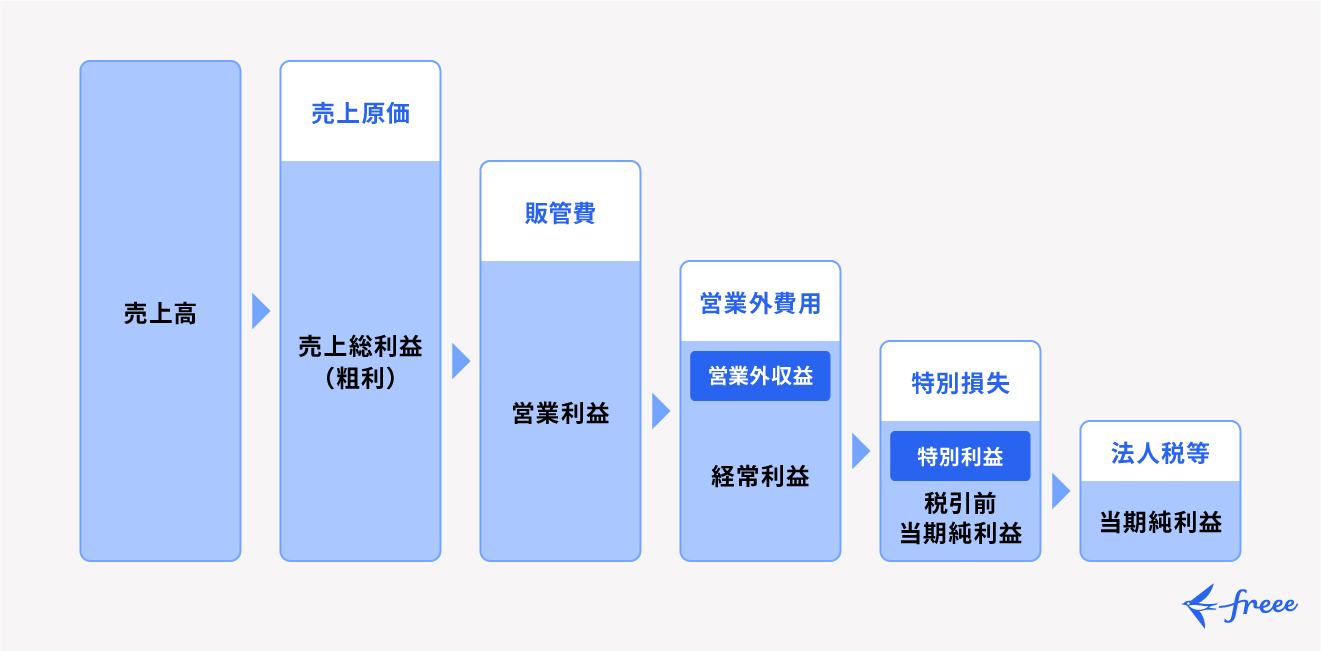
財務諸表の中でも、企業の一定期間の経営成績を記録した損益計算書(P/L)には、上から下へと段階的に計算される「5つの利益」が存在します。損益計算書の読み方を身につける初心者が最初に行うべきは、この5段階のステップを上流から順に追っていく作業です。
第一の利益は、売上高から売上原価を差し引いた「売上総利益」です。一般に「粗利(あらり)」と呼ばれ、売上総利益と粗利の違いについて疑問を持つ方もいますが、日常の実務・商談現場では基本的に同一の概念として使われます(ただし、製造原価報告書を伴う製造業では工場経費の配分基準に厳密な会計規定が存在します)。提供する商品やサービスそのものが持つ基礎的な収益力を測る指標です。
第二の利益である営業利益の求め方は、「売上総利益 - 販売費及び一般管理費(販管費)」です。人件費、広告宣伝費、オフィスの賃料、開発費などの間接コストを差し引いたものであり、まさに「本業のビジネスで稼ぎ出した利益」を示します。
第三の利益が「経常利益(通称:ケイツネ)」です。本業以外の財務活動(受取利息、配当金、借入金の支払利息など)を加減して算出します。ここで極めて重要なのが、経常利益と当期純利益の違いです。経常利益は「企業が通常の経済活動を継続した場合に毎期再現性をもって得られる利益」を示し、当期純利益は「偶発的な事件や税金まで清算した、株主に最終帰属する手残り」を示します。
| 段階利益の名称 | 計算式と算出基準 | 分析時の着眼点 | 編集部の見解・評価 |
|---|---|---|---|
| 1. 売上総利益 | 売上高 - 売上原価 | 商品力、価格競争力、原価率の変動 | ここが薄い事業は販管費を吸収できず構造的赤字に陥りやすい。 |
| 2. 営業利益 | 売上総利益 - 販管費 | 本業の営業活動における収益力 | 経営陣のオペレーション能力や販管費コントロール力を測る最良の鏡。 |
| 3. 経常利益 | 営業利益 + 営業外収益 - 営業外費用 | 財務活動(利息負担・配当金)を含めた実力 | 借入依存度が高い企業は利息支払いで営業利益を大きく削られる。 |
| 4. 税引前当期純利益 | 経常利益 + 特別利益 - 特別損失 | 臨時的・突発的な損益要因の規模 | 資産売却益で底上げされていないか、巨額減損がないかの判別点。 |
| 5. 当期純利益 | 税引前当期純利益 - 法人税等(±調整額) | 株主資本に繰り入れられる最終手残り | 配当原資や内部留保に直結。企業の存続力を決定づける。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
企業の決算説明会や個人投資家のオンラインコミュニティを取材すると、当期純利益の数字だけを見て投資判断や取引先信用調査を行い、痛手を被ったケースが散見されます。
都内中堅メーカーの財務マネージャーは、決算発表現場の実態について次のように語ります。
「決算書が発表された直後、ニュースの見出しに『最終利益が前期比3倍』と華々しく踊ることがあります。しかし内訳を詳細に見ると、老朽化した本社工場の敷地を売却した特別利益が数十億円乗っていただけという事例は珍しくありません。現場の営業部員が必死に稼いだ営業利益はむしろ前年割れしていたのです。現場の士気と公表数字のギャップに愕然としました」
投資歴12年の個人投資家からも、SNSや投資フォーラムで共感を集める率直な教訓が共有されています。
「投資初心者の頃、当期純利益の伸び率ランキング上位銘柄を買い漁っていました。ところが翌期、特別利益の反動で最終利益が激減し、株価が急落。財務諸表を見る際は、営業利益と経常利益が安定して右肩上がりを描いているかを確かめなければ、当期純利益の単年度の跳ね上がりは罠になり得ます」
財務諸表・決算書の見方において真に求められるのは、表面的な当期純利益の増減に一喜一憂するのではなく、その数字が「事業の巡航速度から生まれた果実なのか、一度きりの化粧なのか」を丹念に見極める複眼的な観察眼です。
【深層解剖】利益剰余金との密接な関係と「当期純損失」に陥る真の理由
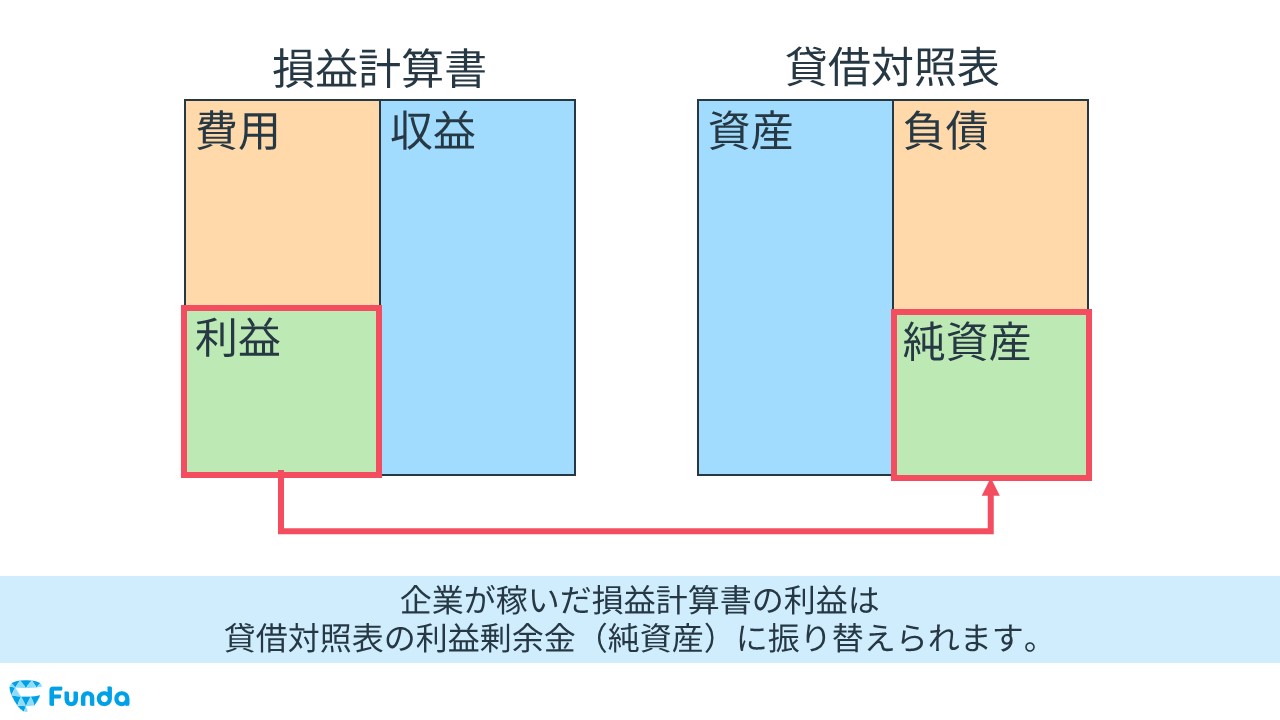
当期純利益が算出された後、そのお金はどこへ向かうのでしょうか。ここで押さえておくべきが、貸借対照表(B/S)との接点である利益剰余金と当期純利益の関係です。
損益計算書で計上された当期純利益から株主配当金を支払った残額は、貸借対照表の純資産の部にある「繰越利益剰余金」へと蓄積されていきます。これが企業の内部留保の本体です。利益を出し続ける限り利益剰余金が積み上がり、自己資本比率が高まり、財務基盤は強固になります。
一方で、計算結果がマイナスになった状態を「当期純損失(最終赤字)」と呼びます。当期純損失の赤字理由は、本業の不振だけにとどまりません。近年の企業実務で頻発している代表的な要因には以下が挙げられます。
- 巨額の固定資産減損損失:過去に多額の投資を行った設備や店舗の収益性が低下し、帳簿価額を一気に切り下げる会計処理。
- のれんの減損:過去のM&Aで高値買収した子会社が想定通りの業績を上げられず、のれん代を一括損失計上する事態。
- 構造改革費用・希望退職加算金:人員削減に伴う割増退職金や事業撤退損を特別損失として計上。
当期純損失が発生すると、そのマイナス分はダイレクトに利益剰余金を食いつぶします。赤字が累積して利益剰余金がマイナスになり、資本金を割り込んで純資産全体がマイナスに陥る状態を「債務超過」と呼びます。どれほど売上高が大きい著名企業であっても、当期純損失の連続は企業の存続基盤を急速に侵食します。
一般に知られていない盲点とネットの誤解|包括利益との違いと黒字倒産の罠
ネット上の簡易解説記事などで頻繁に見られる誤解が、「当期純利益が黒字なら資金繰りは安全である」という言説です。これは財務分析において極めて危険な錯覚と言わざるを得ません。
損益計算書は「発生主義」という原則で作成されます。商品を納品して請求書を発行した時点で売上と利益が計上されますが、実際の売掛金が入金されるのは数か月先になるのが通例です。急速に売上を伸ばして当期純利益が過去最高を記録していても、売掛金の回収が遅れ、仕入れ代金や借入金返済の期日が先に来てしまえば、手元の現金が底をついて「黒字倒産」に至ります。当期純利益と営業活動によるキャッシュフローの乖離をチェックする視点は欠かせません。
さらに、グローバル企業の決算分析で避けて通れないのが包括利益と当期純利益の違いです。
当期純利益は、当期に確定・実現した取引の損益のみを集約します。一方の包括利益は、当期純利益に「その他の包括利益(保有する有価証券の含み損益、為替換算調整勘定、退職給付に係る調整額など)」を加味して計算されます。急激な円高・円安の進行や株価暴落局面では、当期純利益が黒字であっても、保有資産の含み損によって包括利益が大幅なマイナスに沈むケースが存在します。純資産の全体的な変動実態を掴むには、当期純利益だけでなく包括利益の推移にも目を配る必要があります。
【プロの結論】財務諸表から企業の本質を見極める判断基準
企業の決算書を評価する際、当期純利益をどう位置づけるべきか。実務経験豊富な公認会計士や企業アナリストが用いる判断基準を整理すると、注目すべき企業と警戒すべき企業の特徴が浮き彫りになります。
【信頼性の高い優良企業の特徴】
売上総利益率が業界平均以上を維持し、販管費率が安定していること。そして営業利益、経常利益、当期純利益の3者がほぼ連動してバランスよく成長している企業です。特別利益に依存せず、本業のキャッシュ創出力に裏打ちされた当期純利益を生み出している組織は、市場環境の急変時にも強い復元力を発揮します。
【注意・警戒が必要な企業の特徴】
営業利益や経常利益が低迷しているにもかかわらず、資産売却や引当金の戻入益によって見かけ上の当期純利益を取り繕っている企業です。また、当期純利益は黒字であるものの営業キャッシュフローが恒常的にマイナスを示している企業も警戒を要します。経営陣の報酬基準や上場維持基準を満たすために一時的な数字の帳尻合わせを行っていないか、特別損益の注記項目まで掘り下げて精査することが賢明なアプローチです。
【当期純利益 求め方】に関するよくある質問(FAQ)
Q1:個人事業主の確定申告(青色申告)でも当期純利益という用語は使いますか?
A1:個人事業主の青色申告決算書では、一般に「当期純利益」ではなく「所得金額(青色申告特別控除前の所得金額)」や「差引金額」という表記が用いられます。法人と異なり所得税や住民税は事業主個人の税金として扱われるため、損益計算書の中で法人税等を差し引く構造にはなっていません。
Q2:法人税等調整額がマイナス(△)と表記されている場合、どう解釈すればよいですか?
A2:損益計算書で法人税等調整額がマイナス計上されている場合、その期に支払うべき税金等から一定額が差し引かれ、結果として当期純利益を押し上げるプラスの要因として働きます。過年度に否認された引当金が税務上認可された場合や、繰延税金資産を新たに計上した場合などに発生します。
Q3:決算が当期純損失(赤字)になった場合、支払う法人税等は完全にゼロになりますか?
A3:完全にゼロにはなりません。利益に課される法人税(国税)や法人住民税の所得割はゼロになりますが、赤字であっても資本金や従業員数に応じて課税される「法人住民税の均等割(自治体により年間約7万円〜)」などは納税義務が生じます。そのため、税引前当期純損失よりも最終赤字額が膨らむことがあります。
まとめ:今後の動向と失敗しないための判断基準
当期純利益は、企業が1年間戦い抜いた末に残された「純粋な富」の証明です。その求め方の根幹は「税引前当期純利益 - 法人税等(±調整額)」という引き算にありますが、その数値に至るプロセスには売上原価、販管費、金融費用、突発的な損益、そして税効果会計という企業の全側面が集約されています。
単年度の最終利益の大きさに惑わされることなく、営業利益や経常利益とのバランスを比較し、貸借対照表の利益剰余金やキャッシュフローとの整合性を検証すること。この立体的な決算書の読解力を身につけることこそが、経営管理、株式投資、与信管理のあらゆる現場で誤った判断を防ぐ最大の防壁となります。 (出典: 当期 純 利益 求め 方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。