ハト派・タカ派の違いとは?為替や金利への影響と2026年最新動向
経済ニュースやマーケット速報で日常的に耳にする「ハト派」「タカ派」という言葉。中央銀行トップの記者会見が開かれるたびに為替レートが乱高下し、株式市場が一喜一憂する光景は、もはやビジネスパーソンにとって見慣れた日常の一幕かもしれません。しかし、なぜ平和の象徴である鳩や猛禽類の鷹に例えられるのか、その本質的な意味やメカニズムを正確に把握できている人は決して多くありません。
日本銀行が長年の超低金利政策から脱却し金利のある世界への適応を進める一方、米国連邦準備制度理事会(FRB)が物価と雇用の舵取りに苦心する2026年現在、両者の力関係を正しく読み解くことは、個人の資産防衛や住宅ローンの金利選択、ビジネス戦略の成否を分ける決定的な要素となっています。本稿では、政治外交に端を発する語源の由来から、金融政策における利上げ・利下げスタンスの差異、さらには為替・株価に与える構造的影響まで、客観的なデータと報道現場のファクトをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ハト派は雇用維持と景気刺激(金融緩和・利下げ)を優先し、タカ派は物価安定とインフレ抑止(金融引き締め・利上げ)を最重視する姿勢を指す。
- 要点2:語源は18世紀末の米英対立や冷戦期のキューバ危機における外交・軍事対立にあり、経済分野へは「インフレという敵とどう戦うか」の比喩として定着した。
- 要点3:2026年最新局面では日銀・植田総裁のデータ重視姿勢とFRB・パウエル議長の中立金利模索が交錯し、発言の行間に潜む「微妙なスタンス変化」の読解が勝敗を分ける。
【語源と基礎】ハト派・タカ派とはなぜそう呼ばれるのか?意味と歴史的由来
政治や経済の解説で頻出する「ハト派(Doves)」と「タカ派(Hawks)」という呼称は、もともと外交・安全保障分野において軍事力行使に対するスタンスを区別するために生まれた政治用語です。温和で平和の象徴とされる鳩に見立てた「穏健派・和平派」をハト派、獲物を鋭く捕らえる猛禽類の鷹に見立てた「強硬派・好戦派」をタカ派と呼んだことが原点となっています。
歴史的な起源をたどると、1798年のアメリカにおいて、対外関係が緊迫していたフランスとの和平を模索したトマス・ジェファーソンらの一派を、主戦論者であった連邦党員が「鳩」と揶揄した記録が残されています。さらにこの対比が世界中に定着した決定的な出来事が、1962年のキューバ危機です。ソビエト連邦によるミサイル配備に対し、空爆や全面侵攻を主張した軍部幹部を中心とする強硬グループが「タカ派」、海上封鎖と外交交渉による平和的解決を模索したロバート・ケネディ司法長官らのグループが「ハト派」と呼ばれ、米国の政策決定過程を報じるメディアを通じて国際的な共通言語となりました。
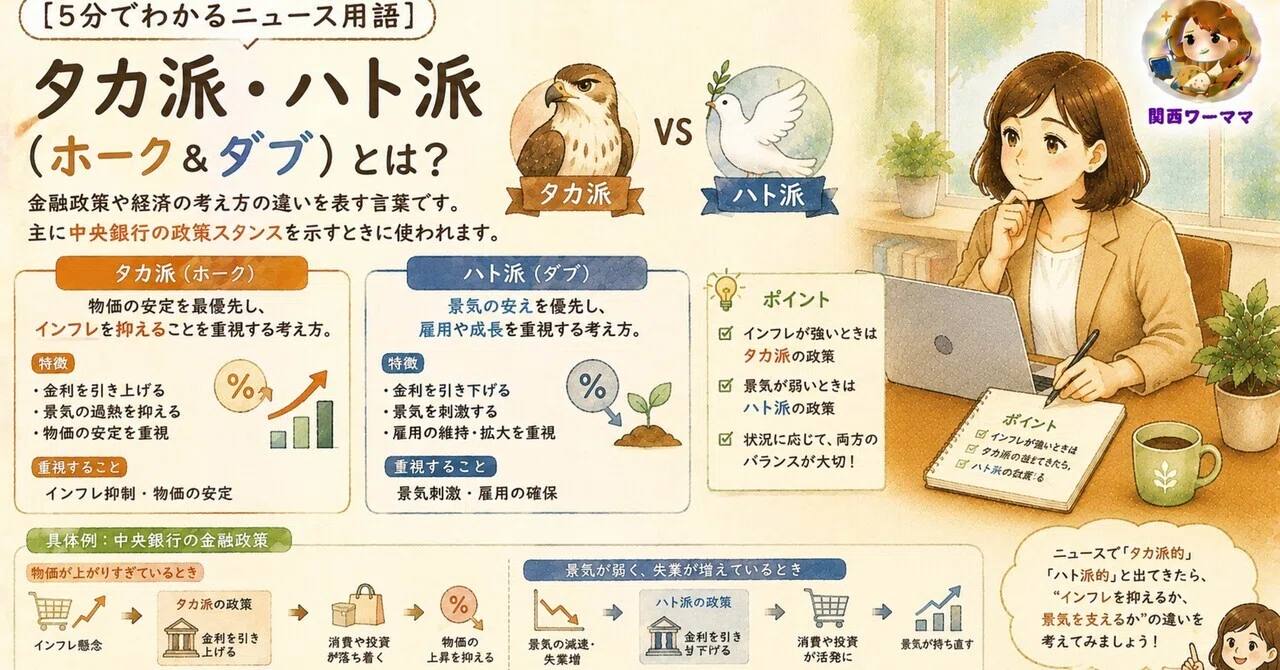
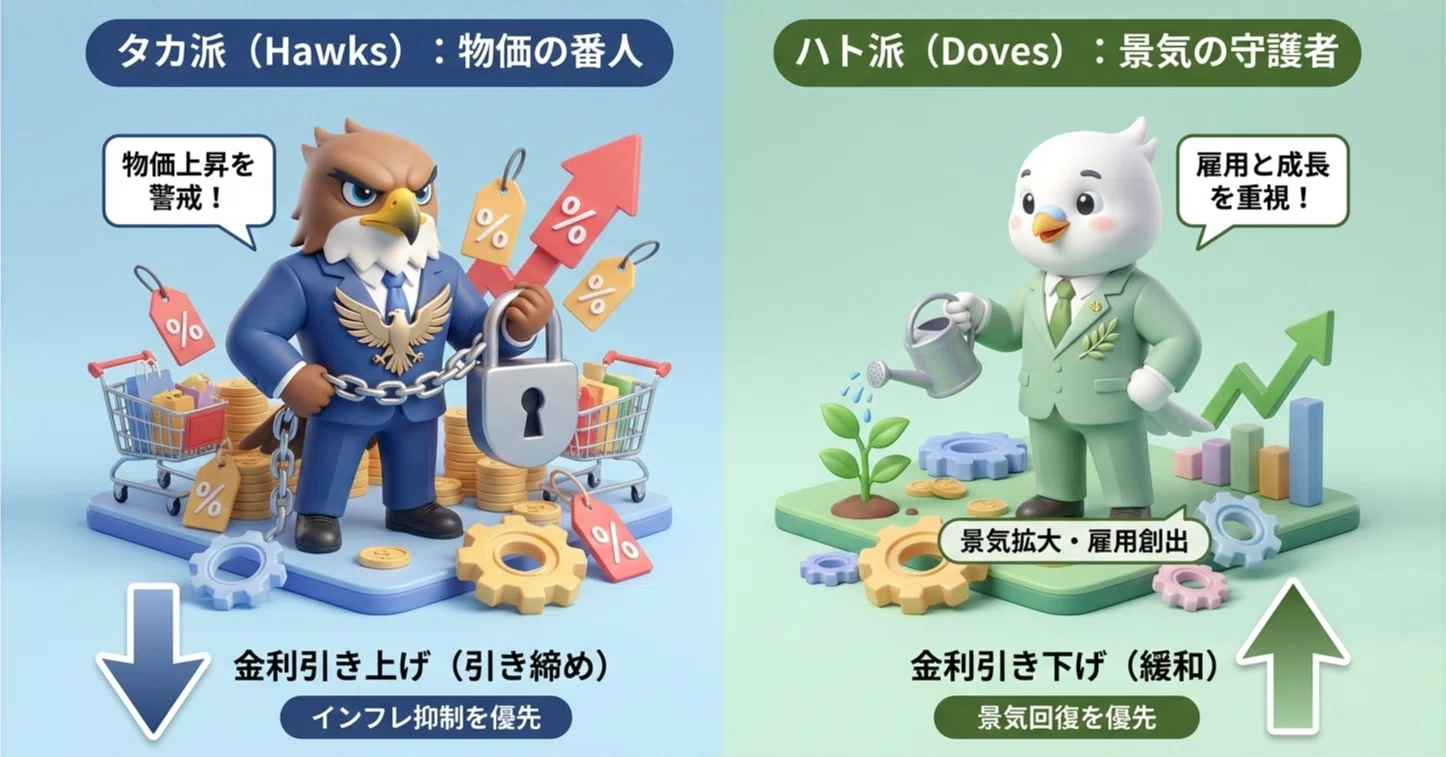
この対立概念が金融政策の世界へ持ち込まれたのは1970年代から1980年代にかけての狂乱インフレ期のことです。中央銀行が対峙すべき最大の脅威である「物価上昇(インフレ)」に対し、強硬姿勢で政策金利を引き上げて景気の過熱を力づくで抑え込もうとする姿勢を「タカ派」、景気悪化や失業率の上昇を恐れて低金利を維持し、穏やかな金融緩和環境を保とうとする姿勢を「ハト派」と形容するようになりました。ハト派の意味をわかりやすく言えば「景気と雇用の味方」であり、タカ派は「物価安定の番人」と整理できます。
【徹底比較】金融政策におけるハト派とタカ派の決定的な違い
金融政策の文脈において、ハト派とタカ派の決定的な違いは「何をもって中央銀行の至上命題とするか」という優先順位の乖離にあります。一般に中央銀行には「物価の安定」と「雇用の最大化(持続的な経済成長)」という2つの使命(デュアル・マンデート)が課せられていますが、どちらに比重を置くかによって金融政策のベクトルは正反対の方向を指し示します。
利上げ・利下げスタンスの違いを端的に表せば、タカ派は「インフレの芽を早期に摘み取るための先制的な利上げ」を志向し、ハト派は「経済の腰折れを防ぐための利下げや低金利の据え置き」を頑なに擁護します。このスタンスの違いが、市場の参加者にどのようなシグナルを送り、金利や為替、株価の見通しをどう塗り替えるのか、主要な指標を構造的に整理した比較が次の通りです。
| 項目 | タカ派(Hawkish) | ハト派(Dovish) | 編集部の見解・評価 |
|---|---|---|---|
| 最優先の政策目標 | 物価の安定・インフレ抑制 | 雇用の維持・持続的景気回復 | 局面次第で正義が逆転する二面性を持つ |
| 政策金利の操作手法 | 金融引き締め(利上げ・QT推進) | 金融緩和(利下げ・量的緩和維持) | 中立金利の水準を巡る攻防が主戦場 |
| 為替レートへの影響 | 自国通貨高(円高・ドル高要因) | 自国通貨安(円安・ドル安要因) | 日米の相対的なスタンス差が為替を決定 |
| 株式市場への直接的反応 | 株安圧力(特に高PERグロース株) | 株高支援(流動性相場の継続) | 業種別に明暗(銀行株高・新興株安など) |
| 主な副作用・構造リスク | 景気後退(リセッション)、信用収縮 | 資産バブルの膨張、購買力低下 | どちらの極論も国民生活に重大な歪みを生む |
このように、どちらのスタンスが絶対的に優れているという性質のものではありません。インフレ率が目標の2%を大幅に超過している局面ではタカ派の処方箋が不可欠となり、逆にデフレや深刻な景気後退に直面している局面ではハト派の金融緩和が生命線となります。
為替と株式市場はどう動く?中央銀行の発言が引き起こすマネーの地殻変動
金融市場において、中央銀行関係者の発言がこれほどまでに注視される理由は、その言葉一つで世界中を巡る数兆ドル規模の投機マネーが一瞬にして方向転換するためです。とりわけ為替市場と株式市場は、発表された政策そのもの以上に「事前の市場予想と発言内容のギャップ(サプライズ)」に対して過敏に反応します。
外国為替市場における基本的な力学は極めてシンプルです。投資マネーは、より高い金利が見込める通貨へと流れる習性があります。たとえば、日銀がタカ派的な姿勢を強めて利上げを明唆した場合、日米の金利差縮小を見越してドル売り・円買いが加速し、為替は円高方向へ急速にシフトします。逆に、FRBがハト派的な姿勢を示して大幅利下げのロードマップを描けば、ドル金利の低下観測から米ドル全面安の展開を迎えます。
一方の株式市場は、金利見通しと企業業績の綱引きによって複雑な動きを見せます。タカ派的な利上げ姿勢は、企業の借入コスト増加や将来キャッシュフローの割引率上昇を招くため、とりわけハイテク株などの成長株(グロース株)にとっては強い下落圧力となります。しかしその反面、利ざや改善が期待できるメガバンクをはじめとする銀行株や保険株などの金融セクターにとっては強い追い風となるため、市場内部での極端な資金シフト(セクターローテーション)が発生します。
ネット証券のディーリングルームやSNSの投資家コミュニティでは、日銀金融政策決定会合や米FOMC(連邦公開市場委員会)の声明文発表の直後、数秒単位でアルゴリズム取引が発動し、チャートが垂直に乱高下する様子が日常的に共有されています。「一言一句のニュアンスでドル円が2円吹き飛んだ」「利上げ姿勢の継続で新興市場が冷や水を浴びせられた」といった現場の阿鼻叫喚は、ハト派・タカ派のパワーバランスが現実の資産価値をいかに直撃しているかを如実に物語っています。
【2026年最新動向】日銀・植田総裁とFRB・パウエル議長のスタンスを解読する
2026年現在の国際金融情勢を語る上で欠かせないのが、日本銀行の植田和男総裁と、FRBを率いるジェローム・パウエル議長のスタンスの行方です。かつて「異次元の超金融緩和」を続けていた日本と、「急激な引き締め」を演じていた米国という明確なコントラストは過去のものとなり、現在はお互いに手探りで着地点を探る高度な心理戦の段階に入っています。
植田日銀の立ち位置は、就任当初に市場から受け止められていた「理論派の慎重なハト派」から、徐々に「データに基づき着実に歩を進める実践的タカ派」へとその輪郭を変化させてきました。2024年のマイナス金利解除と長短金利操作(YCC)撤廃を皮切りに、春闘における賃上げ率とサービス価格の波及を丹念に確認しながら、2026年に至るまで段階的な追加利上げを断行。記者会見の場で見せる植田総裁の言動は、決して過激な強硬論を用いないものの、「基調的なインフレ率が目標通りに推移すれば、政策金利を引き上げ、金融緩和の度合いを調整していく」というロジックを崩さず、着実に金利正常化の道を拓いています。
対するFRBのパウエル議長は、記録的な物価高をねじ伏せた2024〜2025年の激動期を経て、2026年は「過度な引き締めで雇用を破壊しないためのバランス型中立スタンス」へと軸足を移しています。米国の政策金利がピークアウトを迎えた後のターミナルレート(最終到達金利)をどの水準に設定するのか、パウエル議長がFOMC後の会見で口にする「不確実性」「二重の責務のバランス」というフレーズの微妙な濃淡に、ウォール街のアナリストたちは虫眼鏡をかざすように注視を続けています。
公式発表資料や議事要旨の行間からは、かつてのような「白か黒か」の単純な二項対立ではなく、「タカ派的シグナルを出しつつも市場の混乱を防ぐハト派的配慮(タカ派的ハト)」といった高度なコミュニケーション戦術が駆使されている実態が浮き彫りとなっています。
一般に知られていない盲点とネットの誤解|「タカ派=悪」ではない真実
インターネット上の経済論壇やSNSの言説を眺めていると、しばしば極端な誤解やステレオタイプに遭遇します。その最たるものが、「庶民を苦しめる利上げを進めるタカ派は冷酷な悪者であり、景気を支えてお金を配るハト派こそが正義の味方である」という安直な二元論です。
この認識は、経済のメカニズムを根底から見誤っています。もし中央銀行が過度なハト派スタンスに固執し、物価上昇を放置して金融緩和を続けた場合、何が起きるでしょうか。通貨の価値は急速に減価し、歯止めの利かない円安によって食料品やエネルギーなどの生活必需品価格が暴騰します。実質賃金はマイナスに沈み、預金しか持たない一般生活者の購買力は容赦なく奪われていきます。つまり、野放図なハト派政策は、実質的に「最も貧しい層に対する隠れた増税」として機能してしまうリスクを孕んでいるのです。
反対に、タカ派の果たすべき真の役割とは、痛みを伴う利上げによって一時的に景気にブレーキをかけ、通貨の信認を守り、将来にわたる持続可能な購買力を維持することにあります。元FRB議長のポール・ボルカー氏が1980年代初頭に凄まじい大バッシングを受けながら政策金利を20%近くまで引き上げ、結果として米国の長期的繁栄の礎を築いた歴史は、タカ派の決断が決して悪意からではなく、経済の延命手術として不可欠であったことを証明しています。
政策担当者の属性は決して不変ではありません。「生粋のハト派」と見なされていた人物が、インフレデータの悪化を受けて翌月には最強硬派のタカ派へ豹変することも珍しくありません。重要なのは、発言者のラベルに囚われることではなく、彼らが注視している客観的指標(CPI、雇用統計、賃金上昇率)がどちらを向いているかを見極める客観性です。
【プロの結論】市場心理の罠を回避し個人が取るべき資産防衛の判断基準
金融ニュースの扇情的な見出しに振り回される個人投資家や生活者の多くは、行動経済学で言うところの「フレーミング効果」や「確証バイアス」の罠に陥っています。「日銀がタカ派利上げで住宅ローン破綻が急増」「FRBハト派転換でバブル再来」といった刺激的な言葉に過剰反応し、狼狽売りや無謀なレバレッジ投資に走ってしまうパターンが後を絶ちません。
中央銀行のスタンス変化を自らの意思決定に落とし込むためには、自身の財務状況や投資目的と照らし合わせた冷静な仕分けが不可欠です。以下に、金融政策のスタンス変動期において「自らの行動を見直すべき人」と「過度な動揺を避けるべき人」の判断基準を明確に提示します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼中央銀行のタカ派・ハト派シフトに即座に行動を合わせるべき人:
- 変動金利で巨額の住宅ローンを抱える個人:日銀のタカ派シフト(追加利上げ観測)が強まる局面では、返済額の将来シミュレーションを行い、固定金利への借り換えや繰り上げ返済用キャッシュの確保を前倒しで検討する必要があります。
- 短期為替トレードや信用取引を行う投資家:FOMCや日銀会合の前後はボラティリティが跳ね上がるため、ポジションの圧縮や損切りラインの厳格化を徹底しなければ、一晩で致命傷を負うリスクがあります。
- 外貨建て資産の保有比率が極端に高い人:日米金利差の縮小に伴う円高リスクをヘッジするため、ポートフォリオのリバランスを検討すべき段階です。
▼日々のニュース見出しに過剰反応せず、静観すべき人:
- 10〜20年以上の長期積立分散投資(オルカンやS&P500等)を実践している人:中央銀行の短周期なスタンス変化は、数十年単位の資本主義経済の成長軌道においては単なるノイズに過ぎません。ニュースに動揺して積立設定を解除することは最も避けるべき愚策です。
- 十分な生活防衛資金を確保している無借金の世帯:利上げ局面は預金金利の上昇という直接的な恩恵をもたらす側面もあるため、煽り気味の報道に過度の不安を抱く必要はありません。
中央銀行のメッセージを解読する極意とは、彼らが「市場を驚かせないよう細心の注意を払いながら、徐々に外堀を埋めているプロセス」を俯瞰して観察することに尽きます。
【ハト派・タカ派】に関するよくある質問(FAQ)
Q1:日銀の植田総裁は結局のところハト派ですか、それともタカ派ですか?
A1:一言で分類することは困難ですが、実質的には「極めて緻密なデータ重視型(データ・ディペンデント)の中立〜漸進的タカ派」と評価するのが妥当です。かつて黒田前総裁時代に導入された大規模緩和の副作用を熟知しているため、市場に急激なショックを与えないよう発言のトーンは極めて慎重(ハト派的配慮)を保ちつつも、物価と賃金の好循環が確認できれば確実に利上げを実行する強固な意志を持っています。
Q2:住宅ローンを組む際、ハト派とタカ派のどちらの情勢を警戒すべきですか?
A2:借入側にとって直接的な金利上昇リスクとなるのは「タカ派情勢」です。日銀内でタカ派的な意見が台頭し政策金利が引き上げられると、変動金利の基準となる短期プライムレートが押し上げられます。一方、固定金利は市場の長期金利(10年国債利回り)に連動するため、中央銀行が実際に利上げをする前の「将来タカ派になるだろうという市場の予測」だけで先行して上昇する特徴があります。
Q3:なぜ鳩(ハト)と鷹(タカ)以外の動物は使われないのですか?
A3:歴史的にキリスト教圏において白い鳩が「平和や精霊の象徴」として定着しており、対照的に鋭い嘴と爪で獲物を狩る猛禽類の鷹が「攻撃性や武力の象徴」として長年用いられてきた文化的背景があるためです。なお、中央銀行がどちらのスタンスにも偏らず中立的な姿勢を示す際には「フクロウ(知恵の象徴・中立派)」と比喩されることが稀にありますが、市場の主流な用語としては定着していません。
まとめ:2026年を生き抜くための金融リテラシーとスタンスの見極め
「ハト派」と「タカ派」という言葉は、単なる業界用語や比喩表現の枠を超え、世界経済の潮流を映し出す極めて精緻なバロメーターです。雇用と生活を守るために緩和の温もりを保とうとするハトの眼差しと、インフレという見えざる税金から通貨価値を防衛するために厳格な規律を課すタカの嘴。中央銀行は常にこの二つの間で揺れ動きながら、経済の安定という至難の舵取りを続けています。
2026年の日本経済は、金利が正常に機能する成熟したステージへと歩みを進めています。メディアのセンセーショナルな見出しに一喜一憂する消費者の立場から脱却し、日銀やFRBが発信する一次情報や会見のニュアンスに耳を傾けること。それこそが、予測困難なマーケットの荒波から自らの資産と生活を防衛し、確かな未来を切り拓くための最強の武器となるはずです。 (出典: ハト 派 タカ 派(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。