住民税決定通知書はいつ届く?会社員・自営業の発送時期と届かない原因
初夏の足音が近づく毎年5月から6月にかけて、多くの給与所得者の手元に届く「住民税決定通知書」(正式名称:給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書)。特にふるさと納税のワンストップ特例を利用した人や、住宅ローン控除の適用を受けている人にとって、自身の減税が正しく反映されているかを客観的に確かめられる唯一無二の公的証明書です。
しかし、毎年この時期になると「職場の同僚には配られているのに自分だけ届かない」「個人事業主として独立したが納付書はいつ郵便受けに入るのか」といった疑問や不安の声が税務相談窓口やSNS上で数多く寄せられます。自治体の業務進行スケジュールや雇用形態によって手元に届くタイミングには明確な差異が存在します。2026年度の最新実務に基づき、受け取り時期の目安から手元に来ない背景、さらには控除漏れを暴く照合ポイントまでを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:会社員(特別徴収)は5月中旬〜6月中旬に勤務先から配布され、個人事業主(普通徴収)は6月上旬〜中旬に市区町村から自宅へ直接郵送される。
- 要点2:手元に届かない代表的な原因は「非課税世帯に該当」「勤務先内部の配布遅れ」「3月の確定申告の処理遅延」「退職・転職に伴う徴収方法の切り替え」。
- 要点3:受取後は必ず「摘要欄」と「税額控除額」を確認し、ふるさと納税や住宅ローン控除の反映漏れがないか照合することが家計防衛に直結する。
【2026年最新】住民税決定通知書はいつ届く?会社員・個人事業主の発送スケジュール
住民税の通知書がいつ手元に届くのかは、納税方法が「特別徴収(給与天引き)」か「普通徴収(自分で納付)」かによって構造的に分かれます。地方税法に基づき、全国の自治体は5月中旬を起点として一斉に通知事務をスタートさせます。
まず、会社員や公務員など給与から天引きされる特別徴収の場合、全国の市区町村 住民税発送スケジュールは毎年5月10日前後に設定されています。自治体から勤務先の人事・総務部宛てに全従業員分の「特別徴収税額決定通知書」が発送され、これを受け取った勤務先が仕分け作業を行い、5月下旬〜6月の給与明細の配布タイミングに合わせて各従業員へ手渡しまたは社内ポータル等で電子交付します。そのため、本人の手元に届く時期は勤務先の給与支払いサイクル(25日払い、当月末払いなど)によって前後します。
一方、フリーランスや個人事業主、あるいは会社を退職して無職の期間がある人が対象となる普通徴収の場合、普通徴収 納付書 いつ届くかという疑問への回答は「毎年6月上旬〜中旬」となります。自治体によって数日の差はあるものの、多くの市区町村では6月第1週から第2週にかけて、1年分の住民税決定通知書と年4回(6月・8月・10月・翌年1月)の分割納付書(または全納用納付書)が同封された圧着ハガキや封書が自宅へ直接送られてきます。
| 徴収区分 | 発送・受取時期の目安 | 送付ルートと受取方法 | 主な対象者 |
|---|---|---|---|
| 特別徴収(給与天引き) | 5月下旬〜6月中旬 (自治体発送は5月中旬) | 市区町村 → 勤務先経由で受領(紙の圧着シートまたは電子的交付) | 一般企業の会社員、公務員、継続雇用のパート・アルバイト |
| 普通徴収(自己納付) | 6月上旬〜6月中旬 (自治体から直接発送) | 市区町村 → 自宅住所宛てに郵送(納付書同封の封書またはハガキ) | 個人事業主 住民税決定通知書を待つ自営業者、フリーランス、退職者 |
| 公的年金からの特別徴収 | 6月上旬〜中旬 | 市区町村 → 自宅住所宛てに年税額と天引き額の通知が郵送 | 65歳以上で年金年額18万円以上の年金受給者 |

【実態検証】「まだ届かない」と焦る前に知るべき4つの原因と現場のリアル
インターネット上の質問掲示板やSNSでは、6月中旬を過ぎても「決定通知書が手元に来ない」「同僚は持っているのに自分だけ配られていない」という焦燥の声が毎年散見されます。税理士事務所や企業の労務担当者の現場証言を照合すると、住民税決定通知書が届かない理由には主に4つの明確なパターンが存在します。
第1に、そもそも前年の所得が一定基準を下回っており、「住民税が非課税」となっているケースです。多くの自治体において、均等割・所得割の双方が非課税となる世帯や単身者に対しては、税額が発生しないため納税通知書自体を発行・送付しない運用が一般的です。住民税非課税 通知書 届くかという点について疑問を持つ人が多いですが、原則として通知書は送られず、どうしても非課税の証明が必要な場合は役所窓口やコンビニ交付で「非課税証明書」を有料で取得する必要があります。
第2に、勤務先の社内実務によるタイムラグです。従業員規模が数百名から数千名に及ぶ大企業や、地方に支社・営業所を複数抱える事業所では、役所から一括して届いた大量の通知書を人事部が開封・仕分けし、各拠点へ回送するまでに1〜2週間の物理的遅延が生じます。さらに近年進む地方税ポータルシステム(eLTAX)を用いた電子通知化により、電子化に対応した企業ではイントラネット配信される一方、紙運用の企業では手渡しが遅れるといった「社内インフラの格差」が現場の温度差を生んでいます。
第3に、3月15日の期限直前に提出した確定申告や、期限後申告・修正申告の影響です。税務署に提出された確定申告データは国税庁から各市区町村の税務課へ引き渡されますが、申告期限の間際に手続きを行った場合、自治体側での課税データ入力が当初の一斉発送スケジュールに間に合わないことがあります。この場合、自治体は通常枠から外して再計算を行うため、第1期の発送対象から外れ、7月以降に遅れて「税額変更通知書」として届くことになります。
第4に、年度途中での転職や退職に伴う手続きの空白です。退職後 転職 住民税通知書の扱いは非常にミスが起きやすい領域です。春先に前職を退職した際、次の就職先へ特別徴収の継続手続き(給与所得者異動届出書)がスムーズに引き継がれていないと、自治体のシステム上は自動的に「普通徴収」へと切り替わります。結果として、会社からは配布されず、自宅に納付書が届くまでにタイムラグが生じる事態に陥ります。
一般に知られていない盲点とネットの誤解|「再発行できない」は本当か?
住民税決定通知書を紛失した際、「この書類は法律上、二度と再発行されない」という言説を耳にしたことがある人は多いでしょう。この真偽を正確に解き明かす必要があります。
自治体の公式見解として、特別徴収税額決定通知書(納税義務者用)そのものを「全く同じ書式・用紙で再印刷して再発行すること」は原則として受け付けていません。なぜなら、あの縦長の細長い圧着帳票は、自治体が年に1回、全住民の税額を確定させたタイミングで電算システムから一括出力する特殊な印刷形態を採用しているためです。
しかし、「書類を失くしたら控除の確認や証明が永久にできない」というのは明白な誤解です。実務上の住民税決定通知書 再発行手続きにおける代替アプローチは以下の2点に集約されます。
- 社内の控えを確認する:企業の人事・労務部門には、市区町村から送られてきた特別徴収税額通知書の電子データ(または会社保管用の紙控え)が保管されています。社内手続きや住宅ローンの仮審査程度であれば、会社側から「記載内容のコピー」の発行を受けて証明とすることが可能な場合があります。
- 自治体で「課税証明書(所得証明書)」を取得する:これが最も確実な法的解決策です。住民税決定通知書に記載されている「前年の総所得金額」「各種所得控除」「算出税額」「税額控除額」は、役所が発行する「課税(非課税)証明書」に全く同一の内容が記載されています。マイナンバーカードを利用したコンビニ交付サービスを利用すれば、窓口に行かずとも数百円の手数料で即日手に入り、金融機関の住宅ローン本審査や行政機関への提出において決定通知書と同等以上の公的証明力として受理されます。
住民税決定通知書の見方と必須チェック項目|ふるさと納税・住宅ローン控除の確認法
手元に決定通知書が届いた際、多くの人が「毎月いくら引かれるか」という天引き額の総額しか確認しません。しかし、この書類の真の価値は、前年に行った税金対策が正確に反映されているかを監査する点にあります。
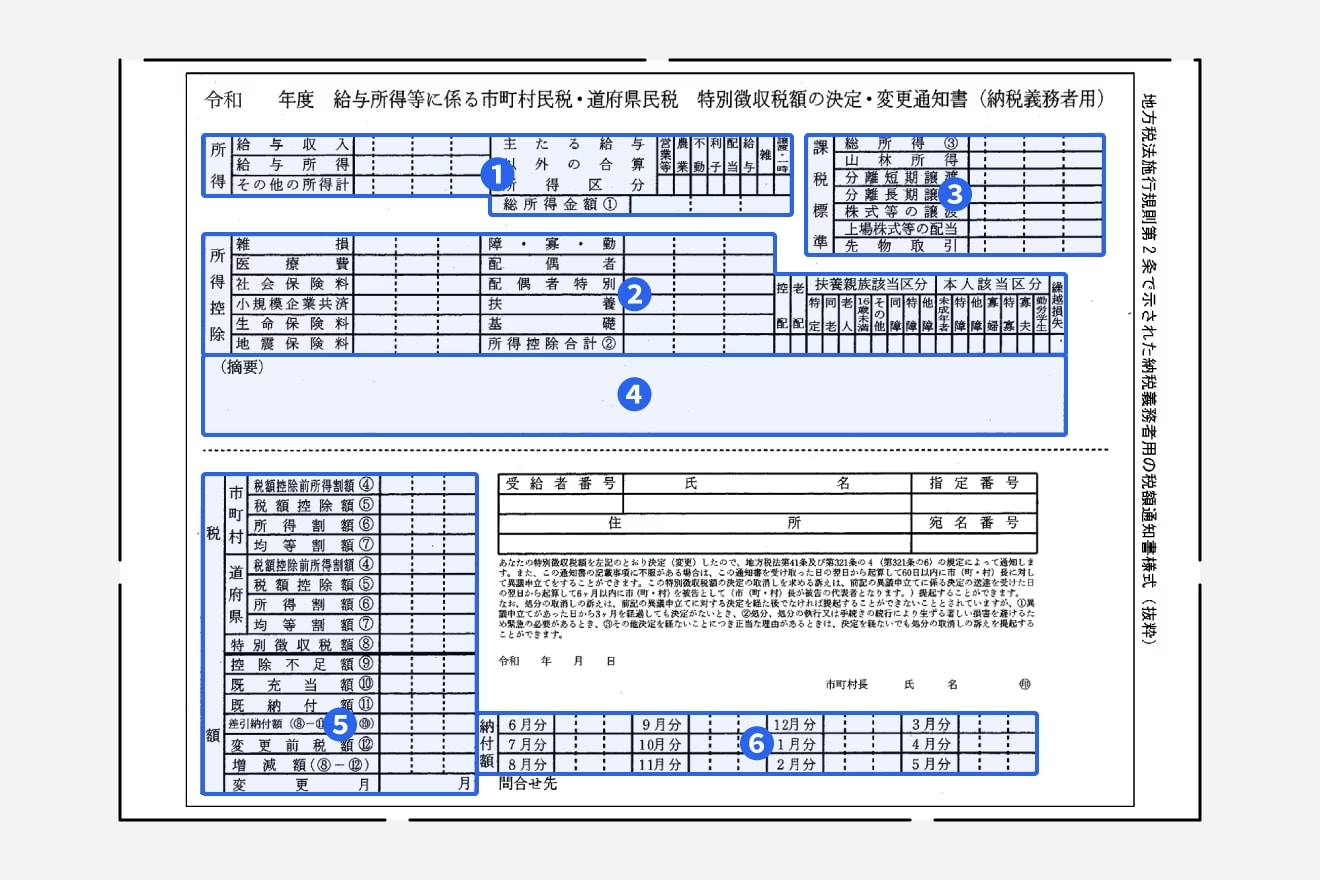
まずは住民税決定通知書の見方の基本構造を把握しましょう。一般的な通知書は、左側に「所得の内訳(給与収入・給与所得など)」、中央に「所得控除の内訳(社会保険料控除、配偶者控除、生命保険料控除など)」、そして右側に「税額の計算(課税標準、算出税額、税額控除額など)」が整然と並んでいます。
絶対に確認しなければならないのが、ふるさと納税 住民税控除確認方法です。ふるさと納税で寄附した金額が反映されているかを確認するには、主に2箇所を注視します。
- 「摘要」欄の記載を確認する:自治体によって仕様は異なりますが、親切な自治体では通知書下部の摘要欄に「寄附金税額控除額:市民税〇〇円、県民税〇〇円」と直接明記されています。
- 「税額控除額(⑤)」の合算値から逆算する:摘要欄に内訳がない場合、右側ブロックにある「税額控除額」という欄を確認します。ここにはふるさと納税だけでなく住宅ローン控除や調整控除も合算されて記載されます。基本的に「ふるさと納税の年間寄附総額 − 自己負担2,000円」に近い金額(ワンストップ特例利用時)、あるいは確定申告で所得税から還付された分を差し引いた残額が、この税額控除額に含まれていなければなりません。
続いて、住宅ローン控除 住民税反映の確認です。住宅ローン控除(住宅借入金等特別税額控除)は、まず所得税から控除し、所得税から引ききれなかった控除可能額がある場合に限り、翌年度の住民税から上限額の範囲内で減額される仕組みです。これも通知書の「摘要」欄に「住宅借入金等特別税額控除〇〇円」と記載されているか、あるいは税額控除額の欄に適正に組み込まれているかを精査する必要があります。
もし確認した結果、ふるさと納税のワンストップ特例申請書を出したにもかかわらず控除額が「0円」になっていた場合は、申請書の不備や、医療費控除等で確定申告を行ったことでワンストップ特例が無効化されている危険性があります。その際は速やかに最寄りの税務署で「確定申告の修正(更正の請求)」を行うことで、住民税の再計算と還付を受ける権利が守られます。
【プロの結論】家計管理と心理的防衛|年1回の「通知書」を放置するリスク
サラリーマンという雇用形態は、給与天引きと年末調整という精巧な源泉徴収制度によって強力に保護されている反面、「税金に対する当事者意識の喪失」という深刻な無関心バイアスを生み出します。毎月どれだけの税金が徴収され、自身が行った節税アクションが法的にどう処理されたのかを確認しないまま給与明細をシュレッダーにかける行為は、家計管理における心理的怠慢と言わざるを得ません。
資産形成や家計改善に成功する人と、支出の膨張に悩み続ける人の間には、この「年1回届く薄い紙片に対する向き合い方」に明確な境界線が存在します。前者は通知書が届いた当日に前年の確定申告書控えやふるさと納税の受領証明書を引っ張り出し、差引額の検算を行います。一方、後者は総額にため息をつくだけで中身を一切精読しません。
特に共働き世帯が増加した現代において、夫婦間の「心理的バウンダリー(境界線)」を保ちつつ健全な家計の自立を築くためには、互いの決定通知書を照らし合わせることが極めて合理的です。「どちらが扶養控除を取るのが税制上最適だったのか」「配偶者控除の枠組みから外れていないか」といった構造的な課題は、通知書という客観的エビデンスを介して初めて感情論を排した議論が可能になります。会社や行政に対する盲目的な信用から脱却し、自らの手で権利を点検するリテラシーこそが、インフレ下における最強の家計防衛策です。
【住民税決定通知書はいつ届く?】に関するよくある質問(FAQ)
Q1:6月の給与明細で住民税が急に高くなっているのはなぜですか?
A1:住民税の年度サイクルは「6月から翌年5月まで」で1年が完結します。新年度の税額(前年1月〜12月の所得に基づく計算結果)が反映される最初の月が6月支給分の給与であるためです。前年に昇給した人や、住宅ローン控除が前年で終了した人、あるいは残業が多かった人は、6月から翌年5月までの天引き額が跳ね上がることになります。
Q2:パートやアルバイト、新入社員でも住民税決定通知書はもらえますか?
A2:パートやアルバイトであっても、前年の給与収入が自治体の定める課税基準(一般的に年収100万円前後)を超えていれば特別徴収の対象となり、会社を通じて通知書が配布されます。一方、新卒の新入社員は「前年に給与所得がない」状態であるため、入社1年目の5月〜6月には住民税決定通知書は交付されず、住民税の天引きも原則として発生しません(2年目の6月から天引きが始まります)。
Q3:ふるさと納税の控除漏れを発見した場合、いつまで遡って是正できますか?
A3:控除漏れに気づいた場合、法定申告期限から「5年間」は更正の請求(または還付申告)が可能です。最寄りの税務署へ行き、自治体から送られてきた寄附金受領証明書を添えて確定申告の更正手続きを行えば、税務署から市区町村へ修正データが連携され、払い過ぎていた住民税が数ヶ月後に指定口座へ還付されるか、以後の天引き額から減額調整されます。
Q4:マイナンバーカードがあればスマホで決定通知書を見ることができますか?
A4:勤務先が地方税ポータルシステム「eLTAX」による給与所得者用通知書の電子データ交付を導入しており、かつ社内ポータル等と連携させている企業に勤務している場合は、従業員自身のPCやスマートフォンから電子データ(マイナンバーカード等を用いた認証)で確認可能です。ただし、勤務先が紙での配布を選択している場合や、個人事業主の普通徴収については、現時点では原則として郵送物(紙の書面)での受取が基本となります。
まとめ:2026年度の住民税通知書を受け取ったら真っ先にやるべき3ステップ
住民税決定通知書は、会社員であれば初夏の給与支給日(5月下旬〜6月中旬)、個人事業主であれば6月上旬〜中旬に確実に手元へと届きます。届かないと感じたときは、焦って役所に苦情を入れる前に「前年の課税基準」「社内の配布タイムラグ」「確定申告の提出日」の3点を確認することが賢明です。
そして書類を手に入れたら、決して引き出しの奥にしまい込んではいけません。第一に「前年に行ったふるさと納税の控除が適用されているか」、第二に「住宅ローン控除等の税額控除が消滅していないか」、第三に「毎月の天引き額を踏まえた手取りキャッシュフローの再試算」という3つのステップを直ちに実行してください。税制の恩恵は、仕組みを正しく理解し、自ら確認を怠らない人だけに確実に還元されます。 (出典: 住民 税 決定 通知 書 いつ 届く(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。