手作り梅酒はなぜ違法に?酒税法違反を防ぐ度数20度の壁と真相
初夏の風物詩として親しまれている「梅仕事」。青梅を手に入れ、氷砂糖とともにホワイトリカーへ漬け込む作業は、日本の家庭に深く根付いた季節の営みです。しかし、日常の家庭料理と同じ感覚で何気なく行っているその梅酒作りが、実は国の定めた法律に抵触し、重い刑事罰の対象になり得る事実を知る人は決して多くありません。
日本国内における酒類の取り扱いは、極めて厳格な税法によって統制されています。良かれと思って選んだこだわりのベース酒や、家庭に伝わる隠し味が、一歩間違えれば脱税や無免許製造とみなされるリスクを孕んでいるのです。伝統的な手仕事を楽しむ前に必ず把握しておくべき法的な境界線と、知られざる落とし穴の実態を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:梅酒作りは原則「酒類の密造」に該当するが、アルコール度数20度以上の酒類を使う場合に限り国税庁の例外規定で合法化されている。
- 要点2:度数20度未満の日本酒やワイン、みりんへの漬け込みは再発酵の危険から完全に違法であり、10年以下の懲役や100万円以下の罰金が科される恐れがある。
- 要点3:完成した自家製梅酒を友人へプレゼントしたり飲食店で無届提供したりする行為は厳禁であり、2026年の法執行強化下では徹底した自己防衛が求められる。
手作り梅酒が酒税法違反になる理由|20度未満のお酒やみりん漬けが違法な決定打
家庭で楽しむ手作り梅酒がなぜ罪に問われるのか、その最大の理由は「混和による新たな酒類の製造」とみなされる点にあります。日本酒やみりんを使って梅酒を作った場合、自家製梅酒の酒税法違反として摘発対象となるのは、単なる手続きの不備ではなく、生物化学的な安全管理と国の根幹をなす税制保全の観点から明確な根拠が存在するためです。
酒税法において最も重視される基準が梅酒作りアルコール度数20度以上という鉄則です。アルコール度数が20度を下回る液体に糖分を含む果実を漬け込むと、果実の表面に付着している野生酵母や空気中の微生物が活動を停止せず、液体中の糖分を分解して新たなアルコールを生成する「再発酵(二次発酵)」を引き起こす危険性があります。国税庁の認可を受けない環境で勝手にアルコール度数を上昇させる行為は、国家が管理する酒税の枠組みを逸脱する重大な違法行為とみなされます。
料理のコク出しとして親しまれている本みりんを使い、「まろやかな梅酒を作りたい」と考える愛好家もいますが、ここにも深刻な盲点が存在します。いわゆる梅酒みりん漬け違法理由の核心は、本みりんのアルコール度数が一般的に13〜14度程度と極めて低いことに加え、酒税法上で混和が認められている「課税済みアルコール(20度以上)」の枠組みから完全に外れている点にあります。エキス分を40%以上含むみりんは、発酵が進みやすい環境が整っており、法律上、みりんに他の物品を混ぜ合わせる行為自体が原則として禁止されているのです。
一般的な市販の日本酒も度数が15〜16度前後にとどまるため、これを青梅に注いだ瞬間に梅酒作り日本酒法律違反が成立します。知らず知らずのうちに台所で密造酒を作り出してしまう事態を防ぐため、アルコール度数20度という数字は、法律が引いた絶対的な防壁として機能しています。
【法解釈の深層】自家醸造禁止の酒税法第43条と国税庁手作り梅酒の特例
日本の酒税体系において、根底に横たわっているのは自家醸造禁止の酒税法第43条の規定です。この条文では、酒類に水以外の物品を混和する行為を「新たな酒類の製造」と定義しており、原則として酒類製造免許を持たない者が酒に何かを混ぜる行為自体を全面的に禁じています。本来であれば、カクテルをグラスで作る行為や梅を酒に漬ける行為すら、条文の文言上は違法になりかねない厳格さを持っています。
この厳格すぎる規制に対し、日本の伝統的な食文化や季節の慣習に配慮する形で昭和36年(1961年)に設けられたのが、国税庁手作り梅酒の特例(同条第11項等の特例措置)です。一定の要件を完全に満たした場合に限り、例外として「製造免許がなくても自家消費目的で漬け込むことを特別に認める」という恩恵措置が与えられています。
しかし、特例の恩恵を受けるためには、クリアしなければならない厳密な法定条件が課されています。
- ベース酒のアルコール度数:混和する時点でアルコール度数が20度以上であり、かつすでに酒税が課税されている酒類であること。
- 混和禁止物品の除外:米、麦、あわ、とうもろこし等の穀類、ぶどう・やまぶどうなどの特定果実を絶対に混ぜないこと(糖化・発酵が急速に進むため)。
- 消費目的の限定:みずから消費するため、あるいは同居する親族とともに消費するために限ること。
特例から1ミリでも外れた行為を行えば、その瞬間に免責の盾を失い、第43条違反・第54条違反(無免許製造)の直撃を受ける構造になっています。日常的に手に入るホワイトリカーのパッケージに「アルコール分35度」と大きく記されているのは、まさに梅酒ホワイトリカー度数制限を余裕をもってクリアし、家庭内での法的安全を担保するためにメーカー側が設計した配慮の結果です。
【データ比較】手作り梅酒で使えるお酒・使えないお酒の合法ボーダーライン
家庭で梅酒を仕込む際、ベースとして使用を検討されがちな酒類について、アルコール度数、法的な適格性、および実用上のリスクを比較検証しました。自己判断による危険な配合を避けるための客観的指標としてご活用ください。
| 酒類・ベース素材 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 果実酒用ホワイトリカー | 度数:35度 原材料:甲類焼酎 | 1.8Lあたり1,500〜2,200円前後 | 【完全合法】最も標準的。カビの発生や雑菌繁殖のリスクが極めて低く初心者にも安心。 |
| 本格焼酎(乙類) | 度数:25度 または 35度 原材料:麦、芋、米など | 1.8Lあたり2,000〜3,500円前後 | 【合法】20度超を厳守。独特の風味とコクが出るが、25度未満の製品は絶対に使用不可。 |
| 梅酒用日本酒(高濃度) | 度数:20〜22度 蔵元が果実酒専用に開発 | 1.8Lあたり2,800〜4,000円前後 | 【合法】日本酒の旨味を活かせる専用品。ラベルに「果実酒用・度数20度以上」の明記必須。 |
| 一般的な日本酒・清酒 | 度数:14〜16度 市販の純米酒、吟醸酒など | 1.8Lあたり1,800〜3,000円前後 | 【違法・処罰対象】20度未満のため再発酵リスクあり。酒税法第43条違反が成立する。 |
| 本みりん | 度数:13.5〜14.5度 エキス分:40%以上 | 1.8Lあたり800〜1,500円前後 | 【違法・処罰対象】低度数かつみりんへの混和禁止規定に抵触。ネット上のレシピに要注意。 |
| ブランデー・ウイスキー | 度数:37〜43度 洋酒各種 | 700mlあたり1,500〜4,000円前後 | 【完全合法】芳醇な香りで近年人気急上昇。度数基準を大幅にクリアしており品質も安定。 |

【実態検証】おすそ分けは違法?手作り梅酒プレゼントの罰則真相と現場のリアル
仕込みの時期が過ぎ、琥珀色の美しい梅酒が完成したとき、多くの人が直面するのが「近所の人や親しい友人に味見してもらいたい」という誘惑です。しかし、ソーシャルメディアや各種コミュニティでも毎年のように激論が交わされる自家製梅酒の他者提供禁止のルールは、現代の私たちが考える以上に厳格に規定されています。
国税庁の定めた特例通達において、手作り梅酒の飲用が許されているのは「自己の消費」に限られます。この「自己」の解釈について、税務当局は「製造者本人およびその者と生計を一にする同居親族」の範囲内と厳しく限定しています。別居している実の両親や子供、近所のママ友、職場の同僚などへ手作り梅酒を小瓶に詰めて無償で譲り渡す行為は、外形上「他者への譲渡」となり、特例適用の範囲を完全に逸脱してしまいます。
「善意のプレゼントなのに逮捕されるのか」という手作り梅酒プレゼント罰則真相について言えば、酒税法第54条に定められた「無免許製造罪」が形式的に適用された場合、10年以下の懲役又は100万円以下の罰金という、刑法上の窃盗罪(10年以下の懲役)にも匹敵する極めて重い法定刑が用意されています。個人間のおすそ分けで即座に警察や国税査察官が家宅捜索に踏み込むケースは極めて稀であるものの、通報やトラブルから税務署の行政指導・調査に発展した事例は過去に複数確認されています。
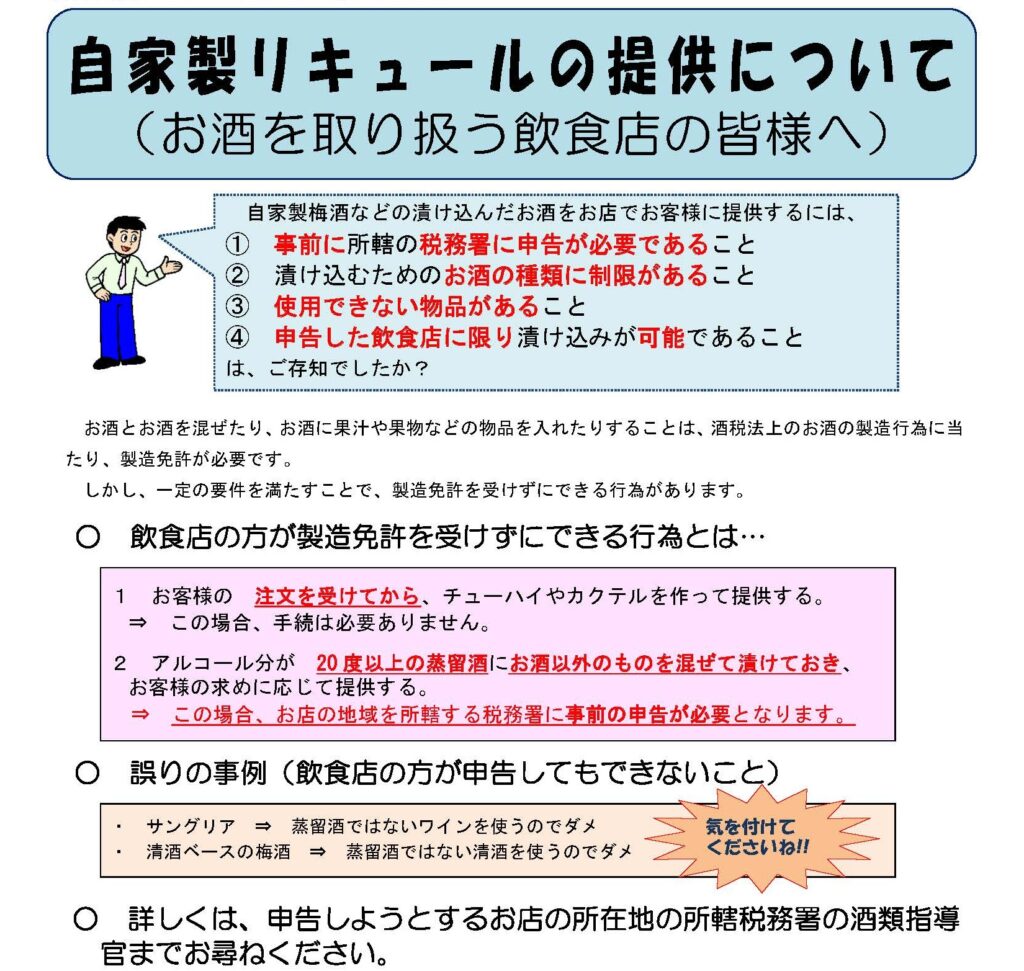
また、個人宅だけでなく飲食店の現場でも深刻な誤解が散見されます。居酒屋やバーの店主が「手作りのこだわり梅酒」をメニューに載せて客に提供する場合、一般家庭の特例とは全く異なる手続きが必要です。平成20年(2008年)の法改正により導入された飲食店梅酒自家製提供届出を行っていない店舗が自家製梅酒を提供した場合、無免許製造および無免許販売の二重の違反に問われ、営業停止や巨額の追徴課税、刑事告発を免れません。
飲食店が合法的に提供するためには、以下のハードルをすべて遵守しなければなりません。
- 事前届出:営業開始前までに所轄税務署長へ「特例適用混和の開始届出書」を提出すること。
- 提供場所の限定:届出を行った自店舗の営業場内での飲用提供に限ること(テイクアウトや小分け販売は不可)。
- 混和数量の年間上限:1年間(4月1日〜翌年3月31日)に混和する酒類の総量が1キロリットル(1,000L)以内であること。
- 帳簿の記帳義務:混和した年月日、ベース酒の種類、使用量、アルコール度数などを明確に記帳・保存すること。
SNS上では「瓶に詰めてバザーで売った」「友人に1杯500円で振る舞った」といった軽率な投稿が散見されますが、これらは明白な税法違反であり、現代のデジタル空間では思わぬ形で証拠が残り、取り返しのつかない事態を招く危険をはらんでいます。
【プロの結論】家族社会学と心理的バウンダリーから読み解く「善意の落とし穴」
なぜ日本人は、これほどまでに手作り梅酒の違法リスクを軽視し、無自覚に違反を犯してしまうのでしょうか。この背景には、単なる法律の不知だけでなく、日本古来の共同体文化と個人の法的リテラシーとの間に横たわる、根深い心理的・社会構造的要因が存在します。
「おすそ分け文化」が招く規範の融解と心理的バウンダリー
家族社会学の視点から見ると、日本社会には古くから「旬の恵みを分かち合うこと=美徳」とする強固な互酬性(贈答の文化)が存在します。自家製の漬物や味噌、果実酒を隣近所に配る行為は、地域の絆を深めるための健全なコミュニケーションとして機能してきました。
しかし、近現代の法治国家における法令遵守の観点では、家庭内の私的領域(ウチ)と社会規範が適用される公的領域(ソト)を明確に区分する「心理的バウンダリー(境界線)」が不可欠です。「美味しいものを飲ませてあげたい」「体に優しい手作りの味を共有したい」という純粋な善意が強すぎるあまり、法規範という冷徹な境界線を無意識に飛び越えてしまうのです。この「悪意なき違反」こそが、酒税法トラブルにおける最も厄介な温床となっています。
【判断基準】手作り梅酒に向いている人・慎重になるべき人の条件
トラブルを未然に防ぎ、心から梅酒作りを愉しむために、自身のライフスタイルや動機に応じた明確な判断基準を持つことが重要です。
| 自家製梅酒作りに向いている人 | 自家製を避け市販品を購入すべき人 |
|---|---|
|
|

2026年最新の酒税法環境と梅酒販売免許のハードル
酒類を取り巻く法規制は、ここ数年で歴史的な転換期を迎えています。2026年最新酒税法改正の議論と税率一本化の総仕上げが進む現在、酒類行政におけるコンプライアンス管理は過去にないレベルで厳格化しています。
日本国内では、2020年10月、2023年10月に続き、2026年10月に酒税改革の最終段階が実施されます。ビール系飲料の税率一本化や清酒・果実酒(ワイン等)の税率統合が完了し、酒類間の税負担の公平化が名実ともに達成される節目を迎えています。この税制の平準化に伴い、国税庁および全国の税務署では、流通する酒類のトレーサビリティ確保と無免許製造・無申告流通に対する監視体制をかつてなく強化しています。
特に近年問題視されているのが、メルカリやヤフオク!といったフリマアプリ、あるいは地域マルシェにおける手作り果実酒の不正出品です。「自家製無添加のプレミアム梅酒」などと銘打って出品するケースが散見されますが、これは明白な違法行為です。販売を行うためには、製造に関する免許と販売に関する免許の双方が必要となります。
個人が合法的に梅酒を製造・販売するための梅酒販売免許申請要件は、極めて高い参入障壁として立ちはだかっています。
- リキュール製造免許の最低製造数量基準:原則として年間6キロリットル(6,000L=一升瓶で約3,333本分)以上の製造見込みがなければ、免許の申請すら受理されません。
- 酒類販売業免許の人的・場所的要件:販売場所の独立性、資金計画の妥当性、一定以上の酒類業界での実務経験や法令知識の証明が必須となります。
「余ったから売る」「趣味の延長で副業にする」といった安易な動機で参入することは制度上完全に不可能であり、無免許販売に踏み切った場合は、追徴課税にとどまらず刑事事件へと発展することを肝に銘じる必要があります。
【梅酒 酒 税法】に関するよくある質問(FAQ)
Q1:度数15度の普通の日本酒で梅を漬けてしまいました。家族だけで飲むのも違法ですか?
A1:残念ながら完全に違法です。消費するのが家族だけであっても、ベースとなる酒類のアルコール度数が20度未満である時点で、酒税法第43条の定める「自己消費のための例外措置」の対象外となります。法律上は無免許製造(密造酒)が成立してしまうため、漬け込んだものは直ちに廃棄するか、料理用等であっても所持自体が問題視されるリスクを認識してください。次回からは必ず「アルコール度数20度以上」の専用日本酒を使用してください。
Q2:アルコール度数20度以上のホワイトリカーで作った梅酒なら、友人を自宅に招いて飲ませるのも法律違反になりますか?
A2:税法解釈上、非常に繊細なグレーゾーンですが、実務上は「同居の親族以外への振る舞い」は原則禁止とされています。国税庁の特例規定は「自己(および生計を一にする同居親族)の消費」に限定されているため、友人に無償提供する行為も厳格には特例の枠を外れます。自宅に招いた客人が1杯飲んだ程度で即座に処罰される可能性は極めて低いものの、瓶ごと持ち帰らせる「譲渡」は明白な違反となりますので絶対に避けてください。
Q3:みりん風調味料や本直し(直し)を使って梅を漬けるのは違法ですか?
A3:アルコール度数1%未満の「みりん風調味料」は酒類ではないため酒税法上の酒類混和には該当しませんが、糖分過多で水分が多く、腐敗やカビの原因となり衛生的におすすめできません。また、伝統的な「本直し(本みりんに焼酎を混ぜたもの)」であっても、混和後の度数が20度未満であれば違法です。手作り梅酒のベースには、35度のホワイトリカー、25度以上の本格焼酎、40度前後のブランデーなど、20度を大きく上回る正規の蒸留酒を選ぶのが鉄則です。
まとめ:正しい知識で愉しむ自家製梅酒づくりの鉄則
日本の豊かな四季を味わう手作り梅酒は、古き良き家庭文化の結晶です。しかし、私たちが日常的に手にするお酒は、国の厳格な税制と公衆衛生のルールによって守られている管理物でもあります。「家庭のことだから」「昔からみんなやっているから」という甘い認識は、法治社会においては通用しません。
梅酒作りを安全に、そして胸を張って楽しむための鉄則はシンプルです。「アルコール度数は必ず20度以上を選ぶ」「みりんや低度数の酒には絶対に漬けない」「作った梅酒はおすそ分けせず、同居家族の範囲内だけで味わい尽くす」。この3点を徹底して守ることこそが、伝統文化を正しく継承し、余計なトラブルから自分と家族を守る唯一の道です。
2026年の法制度下において、ルールを遵守した健全な自家製梅酒は、食卓に格別の喜びをもたらしてくれます。正しい知識という確固たる防壁を備えた上で、季節の恵みを存分に堪能してください。 (出典: 梅酒 酒 税法(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。