日清食品の株は今が買い時か?株価急落の真相と見通し【2026最新】
日本人の食卓に欠かせない「カップヌードル」や「どん兵衛」を展開し、圧倒的なブランド力を誇る日清食品ホールディングス。ディフェンシブ銘柄の代表格として個人投資家からの信望も厚い同社ですが、直近の株式市場では好調な決算数字の裏で一時的な急落局面を見せるなど、波乱の展開が続いています。1株を3株に分割したことで投資のハードルは劇的に下がったものの、掲示板やSNSでは「業績が良いはずなのになぜ下がるのか」「いま飛びついて大丈夫か」といった困惑の声が少なくありません。
生活防衛意識が高まるなか、値上げの浸透度や海外市場の減速懸念、そして原材料インフレの余波など、同社を取り巻く事業環境は大きな転換点を迎えています。本稿では、日清食品の株価が急落した構造的要因から、海外売上比率の推移、注目の株主優待・配当金のリアルな還元スケジュール、そしてアナリストたちの最新コンセンサスに至るまで、客観的なデータと市場関係者の証言をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急落の主因は業績不振ではなく、値上げ後の一巡感に伴う国内販売数量の伸び悩みと北米・中国市場の減速懸念に対する過度な警戒感である。
- 要点2:1株を3株に分割したことで少額投資が可能になった一方、株主優待の獲得条件や実質利回りには変化が生じており、権利確定前後の需給変動に注意が必要となる。
- 要点3:海外売上比率の拡大と「完全メシ」等の高付加価値領域が中長期の成長ドライバーであり、押し目形成時のバリュエーション見極めが勝敗を分ける。
【真相解明】日清食品の株価急落はなぜ起きたのか?業績好調の裏にある構造的要因
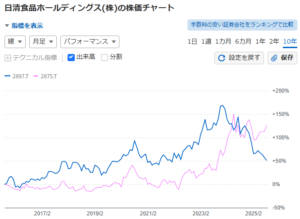
「最高益更新のニュースが出ているのになぜ売られるのか」——決算発表のたびに多くの個人投資家が直面するのが、日清食品ホールディングス(銘柄コード:2897)の株価急落現象です。発表直後にまとまった売りが浴びせられ、チャート上に大きな陰線を刻む光景は決して珍しくありません。このギャップの背景には、個人投資家の「製品への親近感」と、機関投資家の「シビアな成長率評価」との間に生じる認識のズレが存在します。
第一の要因は、価格改定(値上げ)の一巡による数量効果の鈍化です。日清食品は原材料費やエネルギーコストの高騰を受け、段階的な製品値上げを実施してきました。当初は強力なブランド力に支えられて利益率が劇的に改善したものの、生活者の防衛意識が強まるにつれて、スーパーの店頭ではプライベートブランド(PB)や特売品への流出が一部で顕在化しました。売上高の金額ベースではプラスを維持していても、「実質的な販売数量(ボリューム)が落ちているのではないか」という市場の疑心暗鬼が売りを誘発した形です。
第二の要因として、市場コンセンサス(事前期待値)の過度な高騰が挙げられます。機関投資家やアナリストは、同社の海外事業、とりわけ北米市場における高収益体質化を高く見積もっていました。そのため、決算数値自体が会社計画通りの好成績であったとしても、市場が勝手に膨らませていた「サプライズ級の強気予想」に届かなかった瞬間、失望売りが先行するアルゴリズム取引が発動してしまいます。
さらに見逃せないのが、為替変動と海外主要市場の潮目変化です。為替の円高方向への是正局面では海外利益の円換算目減りが懸念され、加えて景気後退が指摘される中国・香港市場での消費低迷が重石となりました。「業績が悪いから売られた」のではなく、「好材料が出尽くし、先行きの不透明感がクローズアップされた」ことこそが急落の真相です。
【2026年最新データ検証】日清食品ホールディングスの財務健全性と指標分析
企業の真の実力値を測るには、表面的な株価の上下動に惑わされず、客観的な財務指標と市場平均との比較を行う作業が欠かせません。以下は、日清食品ホールディングスの直近データおよび業界標準との対比を整理した検証データです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER(株価収益率) | 約18〜22倍前後(株価水準により変動) | 東証プライム食品平均:約17〜19倍 | 世界展開のプレミアムが乗る一方、歴史的な割高感は調整を経て適正水準へ収斂しつつある。 |
| 実績PBR(純資産倍率) | 約2.0〜2.4倍 | 東証プライム平均:約1.2〜1.4倍 | 高い自己資本利益率(ROE)とブランド資産価値を反映し、純資産面では依然として市場評価が高い。 |
| 予想配当利回り | 約1.8%〜2.3% | 東証プライム全銘柄平均:約2.2〜2.5% | 配当単体では中庸。ただし株主優待の実質価値を加味すると総合利回りは一段引き上がる。 |
| 海外売上高比率 | 約35%超(伸長傾向) | 内需型食品企業平均:10〜20%未満 | 米州を中心とするプレミアム即席麺の定着により、内需縮小を補う強固なグローバル基盤を確立。 |
| 自己資本比率 | 55%以上 | 製造業の健全水準:40%以上 | 強固な財務体質。積極的なM&Aや生産ラインの自動化投資を支える十分なキャッシュ創出力を持つ。 |
データが物語る通り、日清食品のファンダメンタルズは極めて健全です。財務レバレッジに過度に頼ることなく、自前のキャッシュフローで積極的な設備投資と株主還元を両立させています。PERが20倍近辺まで調整した局面は、同社の長期的ブランド価値とグローバル成長力を考慮すれば、過剰な過熱感が冷め、冷静な投資判断ができる水準に戻ったと捉えるのが妥当です。
海外売上比率の拡大と成長シナリオ|グローバル展開に見る株価今後の見通し
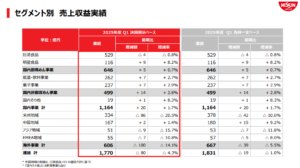
今後の株価動向を占う上で最大の鍵となるのが、海外事業の収益拡大シナリオです。日本の人口減少に伴う胃袋の縮小という宿命を背負う食品セクターにおいて、日清食品は早くから海外開拓を推し進めてきました。現在、同社の海外売上高比率は35%を超える水準に達しており、単なる「日本の即席麺メーカー」から「グローバル・フードカンパニー」への脱皮を急速に進めています。
特に業績を牽引しているのが米州事業です。かつてアメリカにおける即席麺は「1個数十セントの極めて安価な学生向け食品」という位置づけが主流でした。しかし同社は、具材やスープの質を追求したプレミアムラインの投入や、電子レンジ調理に対応した新製品を投入することで、客単価の大幅な引き上げに成功しました。現地工場の新設・増強による供給体制の効率化も相まって、利益率は構造的に向上しています。
一方で、証券会社各社のアナリストによる目標株価コンセンサスは、強気派と慎重派で二極化しています。
強気派のアナリストは、欧州や南米、さらには巨大な人口を抱えるインドなどの新興国市場における浸透余地を高く評価しています。また、次世代戦略商品である「完全メシ」をはじめとする最適化栄養食のBtoB・ウェルネス市場開拓を新たな成長の柱と見立て、目標株価を高めに設定しています。対して慎重派は、現地ローカルメーカーとの価格競争の再燃や、為替が円高に振れた際の利益圧迫、輸送コストの再燃をリスクファクターとして挙げ、レーティングを「中立」に据え置いています。
総合的に見れば、短期的な為替や四半期ごとの数量ブレによってチャートが揺れることはあっても、高付加価値化による海外市場のパイ拡大という中長期ストーリーそのものは崩れていません。
【株主還元を総点検】株主優待の権利確定日と配当金はいつ届く?株式分割の影響も解説
個人投資家にとって、日清食品株を保有する大きなモチベーションとなっているのが、充実した株主優待制度と着実な配当還元です。実施された1株から3株への株式分割により、投資に必要な最低資金額は大幅に引き下げられ、少額から投資を始めたい層の参入が一段と活発化しました。
優待や配当を確実に手に入れるためには、権利確定日と実際の受取スケジュールを正確に把握しておく必要があります。
【権利確定日と受取時期のスケジュール】
- 期末配当・優待の権利確定日:毎年3月31日(最終営業日の2営業日前までに買付が必要)
- 中間配当・優待の権利確定日:毎年9月30日(最終営業日の2営業日前までに買付が必要)
- 期末配当金の支払い時期:6月下旬(株主総会決議後、招集通知・決算関係書類とともに着金)
- 中間配当金の支払い時期:12月上旬
- 株主優待品の発送時期:3月権利確定分は6月下旬〜7月頃、9月権利確定分は11月下旬〜12月頃に順次配送
株主優待の内容は、日清食品グループの人気製品詰め合わせです。定番のカップヌードルやチキンラーメンはもちろん、どん兵衛、日清シスコのシリアル類、日清ヨークの飲料引換券、さらにはオリジナルキャラクター「ひよこちゃん」の限定非売品グッズが含まれることもあり、優待投資家からの満足度は群を抜いています。
ただし、株式分割後の注意点として「保有株式数ごとの優待進呈基準」の再確認が不可欠です。分割によって単元株(100株)自体の購入ハードルは下がったものの、優待の権利付与基準が「100株以上」「300株以上」「1,000株以上」といった形で段階的に設定されており、保有株数や継続保有年数によって貰える商品の総額や発送回数(年1回か年2回か)が異なります。「100株買ったのに想定していた豪華な詰め合わせが届かない」といった誤解を防ぐためにも、同社の公式IR資料で最新の進呈条件を事前に確認しておく姿勢が求められます。
【実態検証】投資家の評判とネットの反応|値動きの波と優待ファン心理のリアル
ネット上の投資コミュニティやSNS(旧Twitter/X、株式掲示板)を観察すると、日清食品株に対する投資家の生々しい本音とリアルな葛藤が浮かび上がってきます。コミュニティの反応は、大きく「長期保有の優待・ファン株主」と「値幅取りを狙うスイングトレーダー」で真っ二つに分かれています。
個人投資家の投稿を分析すると、以下のような声が多く確認できます。
- 「家族全員が日清のラーメン好きだから、優待ボックスが届いた日のイベント感がたまらない。多少の株価下落は全く気にならない」
- 「食品株だから銀行預金代わりに放置できると思っていたら、決算直後の乱高下が激しくて肝を冷やした」
- 「分割で買いやすくなったのはありがたい。新NISAの成長投資枠で1単元だけ買って、優待と配当をもらいながら一生握り続ける予定」
- 「スーパーに行くとPBの安売りが目につく。ブランド力があるのは分かるが、これ以上の値上げに消費者がついてこられるのか不安で利確した」
現場のリアルな観察から見えてくるのは、日清食品という会社に対する圧倒的な製品愛着と、近年のボラティリティに対する戸惑いです。特に新NISA以降に参入した初心者層の中には、「日清食品のような超有名企業は株価が右肩上がりで安定しているはずだ」という先入観を抱いていた人が多く、四半期決算後の急激な売りに直面して狼狽売りしてしまうケースが散見されます。
一方で、百戦錬磨のベテラン投資家たちは、機関投資家の売りによって株価が急落したタイミングを「優待付きディフェンシブ株を安値で仕込む絶好のチャンス」と捉え、冷静に買い下がっている実態が浮き彫りになっています。

一般に知られていない盲点とネットの誤解|「食品株=超安定」という神話の罠
株式市場にはびこる最大の誤解の一つが、「食品株は不況に強く、値動きも緩やかで誰でも勝てる」という根拠なき神話です。日清食品を検討するにあたり、投資家が認識しておくべき重大な盲点が2点あります。
まず「原材料コストと価格転嫁のタイムラグ問題」です。即席麺の主原料である小麦、植物油、包装容器用の石油化学製品などは、国際市況や為替の動向によって調達コストが激しく変動します。原材料が高騰した際、企業は即座に製品へ価格転嫁できるわけではありません。スーパーやコンビニ等の流通大手とのタフな価格交渉を経る必要があり、値上げが完了するまでの数ヶ月から半年間は、利益率が急激に圧迫されます。このタイムラグによる四半期利益の落ち込みを市場が嫌気し、一時的な急落を引き起こす構造を理解していなければなりません。
次に「日常消費財に対するアンカリング効果とブランド毀損リスク」です。行動経済学で言うアンカリング効果とは、消費者が最初に抱いた価格の印象(例:「カップヌードルは1個150円前後で買えるもの」)に心理が縛られる現象を指します。度重なる値上げによってこの心理的防衛ラインを突破してしまうと、いくら美味しい製品であっても「高すぎるから別の食品にする」という離脱が起きます。日清食品は卓越したマーケティング力と新フレーバー投入でこの壁を乗り越えようとしていますが、消費者の財布の紐が限界を迎えた場合、数量減という形で業績に跳ね返るリスクは常に意識しておく必要があります。
日清食品の株は今が買い時か?プロが示す決定的な判断基準
これまでの多角的な分析を踏まえ、日清食品の株は今が買い時なのか、投資家はどう立ち回るべきなのでしょうか。自身の投資スタンスに照らし合わせた冷徹な見極めが不可欠です。
株価チャートのテクニカル面では、中長期の移動平均線付近まで調整し、急落後の出来高を伴った底打ちサイン(長い下ヒゲの出現やもみ合いからの上放れ)が確認できる局面こそが、最もリスクリワードの優れたエントリーポイントとなります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
市場の喧騒に流されず、後悔のない投資判断を下すためのチェックリストを提示します。
【日清食品株の購入をおすすめできる人】
- 生活密着型の優待・配当を長期で楽しみたい人:年に届く自社製品の詰め合わせを家族で楽しみ、日々の食費節約や生活の喜びに直結させたい人には、これ以上ない銘柄です。
- 中長期のグローバル成長を信じられる人:米州での高付加価値化や新興国開拓、さらに完全メシなどのヘルスケアフード市場の可能性を信じ、3〜5年単位の目線で保有できる人。
- 新NISA等で押し目をコツコツ拾える人:四半期決算などで機関投資家の売りが出て急落した瞬間を好機と捉え、時間分散を図りながらポートフォリオの守りとして組み入れられる人。
【購入に慎重になるべき・おすすめできない人】
- 配当利回り4%超の高配当銘柄を求めている人:同社の配当利回りは2%前後の水準であり、純粋なインカムゲイン目当てであれば、大手総合商社やメガバンク、通信株などを選ぶ方が合理的です。
- 数週間から数ヶ月で大きなキャピタルゲインを狙う短期トレーダー:時価総額が大きく、機関投資家の需給に左右されやすいため、短期的な株価急騰を期待してエントリーすると資金効率が悪化するリスクがあります。
- 日々の株価変動で一喜一憂し、不安になってしまう人:食品株特有のディフェンシブ性に過剰な期待を寄せ、決算発表時の数パーセントの下落に耐えられないメンタルの持ち主には向いていません。
【日清食品の株】に関するよくある質問(FAQ)
Q1:日清食品の株主優待の権利確定日はいつ?優待品はいつ頃届きますか?
A1:権利確定日は毎年3月31日と9月30日の年2回です。権利を手に入れるには、それぞれの最終営業日を含めて2営業日前(権利付き最終日)までに買い付けておく必要があります。優待品は、3月権利分が6月下旬から7月にかけて、9月権利分が11月下旬から12月にかけて自宅に届きます。
Q2:日清食品の配当金はいつ支払われますか?利回りの目安はどのくらいですか?
A2:期末配当金は6月下旬(定時株主総会終了後)、中間配当金は12月上旬に支払われます。予想配当利回りは株価によって変動しますが、概ね1.8%〜2.3%前後で推移することが多く、東証プライム上場企業の平均水準と同等です。
Q3:株式分割によって、投資初心者でも買いやすくなりましたか?
A3:大幅に買いやすくなりました。1株を3株に分割したことで、単元株(100株)を購入するために必要な資金が従来の3分の1に引き下げられました。数万円から数十万円単位の予算で投資が可能となり、新NISAの成長投資枠を活用した個人の長期分散投資にも非常に適した環境が整っています。
まとめ:今後の動向と失敗しないための判断基準
日清食品ホールディングスは、即席麺のパイオニアとしての盤石な国内シェアにとどまらず、北米を中心とする海外展開や次世代のフードテクノロジー分野においても業界の先頭を走り続けています。決算発表を契機とした一時的な株価急落は、期待値の高さゆえの需給調整に過ぎず、企業が持つ稼ぐ力そのものが毀損されたわけではありません。
投資において最も避けるべきは、市場が過熱している高値局面で飛びつき、悪材料の出尽くしで売られた急落局面で恐怖に駆られて手放してしまう行動です。ブランドの強さ、海外事業の成長性、そして株主優待の実質的な価値を冷静に天秤にかけ、自身の投資目的(インカム重視か、長期成長期待か)と合致しているかを見定めてください。市場のノイズに惑わされず、適正なバリュエーションまで引きつけられた投資家こそが、同社の生み出す豊かなリターンを享受できるはずです。 (出典: 日 清 食品 株(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。