自分が載っているか不安な方へ!ブラックリスト確認法と審査落ちの真相
クレジットカードの新規発行やスマートフォンの機種変更、あるいは人生の節目となる住宅ローンの審査に突然弾かれたとき、胸を突き上げるのは「自分はブラックリストに載っているのではないか」という底知れぬ不安です。インターネット上には「一度載ったら一生消えない」「裏ルートで削除できる」といった根拠のない都市伝説や怪しい業者の広告が氾濫していますが、金融実務において「ブラックリスト」という名の顧客名簿は実在しません。
審査を左右している実態は、国が指定する個人信用情報機関に登録された客観的な取引事実、いわゆる事故情報の記録です。2026年を迎えた現在、キャッシュレス決済やBNPL(後払い決済)の爆発的な普及に伴い、本人がまったく無自覚なまま返済の滞りを生じさせ、信用情報に致命的な傷を負うケースが多発しています。審査落ちの決定的な背景から、スマホ1台で完結する安全な自己開示手順、情報の回復期間まで、金融業界の取材現場から実態を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:金融機関に「ブラックリスト」という名簿は存在せず、CIC・JICC・KSCに記録される「異動情報(長期延滞や債務整理)」が実質的な審査落ちの原因である。
- 要点2:スマホと本人確認書類(マイナンバーカード等)があれば最短即日で自己開示が可能であり、開示手数料500円〜1,000円前後で現在の登録内容をすべて正確に確認できる。
- 要点3:延滞情報は原則として「完済から5年」で消滅するが、未払いのまま放置している間は期間がカウントされず、半永久的に信用情報が回復しないため早期の事実確認が欠かせない。
自分が載っているか不安…クレジットカード審査落ちの決定的な理由と噂の真相
「年収も勤続年数も申し分ないはずなのに、なぜ審査に落ちたのか」。信販各社や金融機関の審査部門を取材すると、審査落ちの理由として最も圧倒的な割合を占めるのが、個人の返済能力そのものよりも信用情報機関に記録されたネガティブデータ、いわゆる異動情報の存在です。
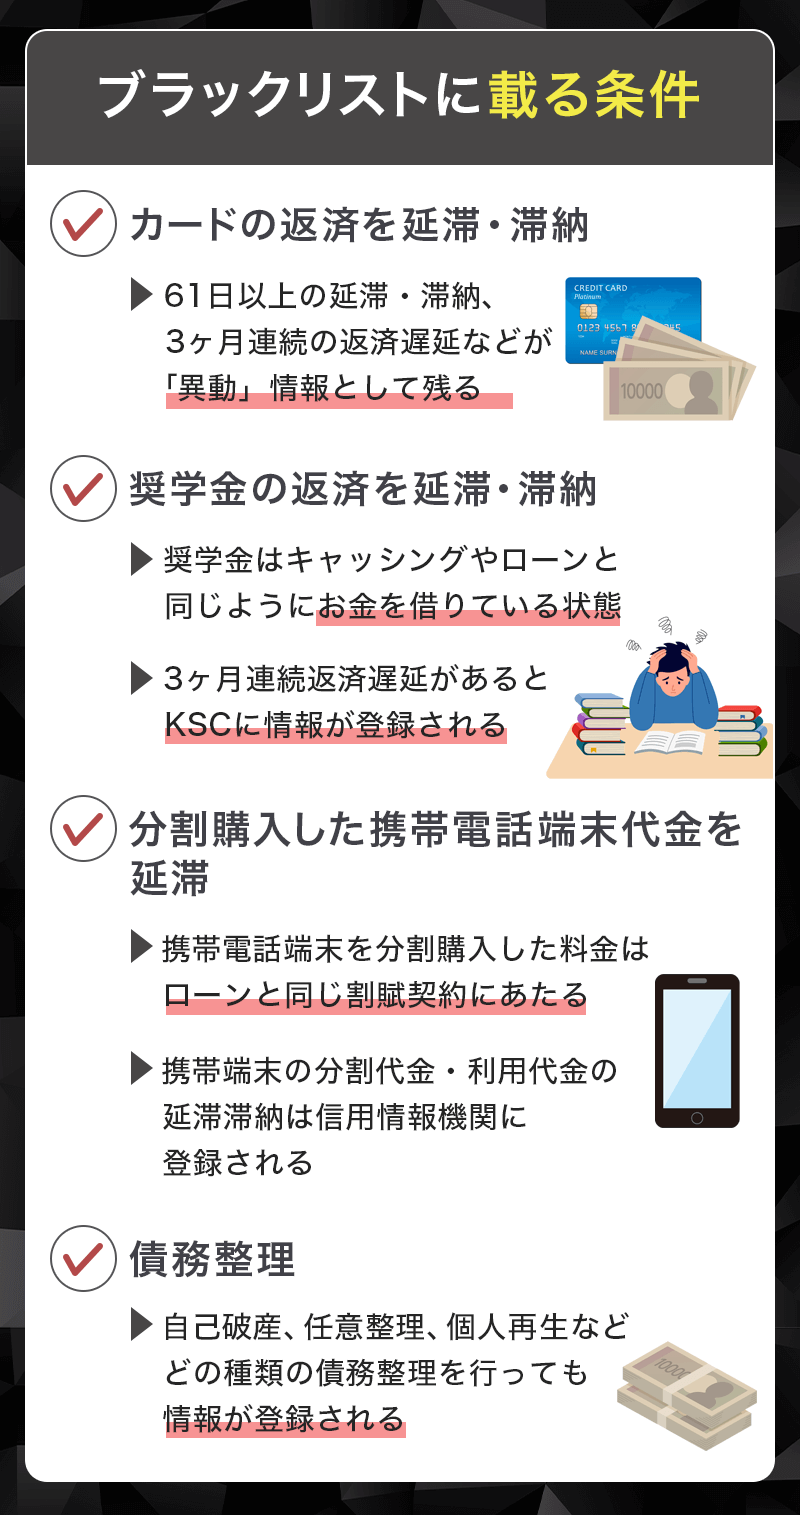
一般的な認識と異なり、金融事故情報が記録されるハードルは決して高くありません。一般的に支払期日から61日以上または3か月以上の支払遅延が発生した時点で、カード会社や金融業者は信用情報機関へ「異動」のフラグを報告する義務を負います。この情報が一度登録されると、金融機関が審査の際に照会した瞬間、ほぼ自動的にスコアリングシステムで弾かれる構造になっています。
一方で、世間で囁かれる噂の多くには大きな誤解が含まれています。例えば「税金や水道光熱費を滞納しただけでブラックになる」「公共料金の窓口支払いが遅れたからカードが作れない」という不安の声が散見されますが、口座振替や請求書払いでの滞納情報が直接信用情報機関に送られる仕組みはありません。ただし、これらをクレジットカード払いに設定していた場合や、家賃保証会社が信販系列である場合の滞納は、直ちに信用情報へ反映されるため厳重な注意が必要です。
さらに見落とされがちなのが、短期間に何社ものカードやローンへ申し込む「申込ブラック」の存在です。信用情報機関には契約事実だけでなく、カード会社が審査のために個人情報を照会した履歴が6か月間保管されます。1か月に3社〜4社以上連続して申し込むと、審査担当者から「他社を断られ続けて資金繰りに困窮している多重債務者」とみなされ、機械審査で落とされる直接の原因となります。
ブラックリストを自分で調べる方法|3大信用情報機関の特徴と確認ルート
現在のご自身の信用状態を正確に把握するためには、民間業者の診断サービスなどに頼るのではなく、国内に存在する3大個人信用情報機関へ直接情報開示を請求するのが唯一無二の正しい方法です。日本の信用情報は、業態ごとに設立された3つの機関がそれぞれの領域を管轄しつつ、相互ネットワーク(CRIN・FINE)を通じて事故情報を共有しています。
調べるべき機関は、自身が利用している金融サービスの種類によって異なります。クレジットカードやスマートフォンの分割払いであればCIC、消費者金融や信販ローンの借入であればJICC、銀行の住宅ローンやカードローンであれば全国銀行個人信用情報センター(KSC)を対象として照会を行います。
| 信用情報機関名 | 主な加盟会員・対象業種 | 開示方法と手数料(目安) | 調査時の優先度とポイント |
|---|---|---|---|
| CIC(シー・アイ・シー) | クレジットカード会社、信販会社、携帯キャリア、自動車ローン | インターネット(スマホ):500円 郵送開示:1,500円 | 最優先で開示すべき機関。スマホ割賦やカード利用の大半を網羅。即時PDF取得が可能。 |
| JICC(日本信用情報機構) | 消費者金融、信販会社、流通系カード会社、一部銀行 | スマホ専用アプリ:1,000円 郵送開示:1,000円 | 消費者金融からの借入履歴やキャッシング残高の確認に必須。アプリ申請で数時間〜翌日に受領。 |
| 全国銀行個人信用情報センター(KSC) | 都市銀行、地方銀行、ネット銀行、信用金庫、農協 | インターネット開示:1,000円 郵送開示:1,124円〜1,200円 | 住宅ローンや銀行カードローンの審査落ち時に照会。マイナンバーカードによる電子認証に対応。 |
自分がどの機関に照会すべきか迷った場合は、まずCICを最優先で確認してください。多くの信販系カード会社はCICとJICCの両方に加盟しており、スマートフォンの端末代金分割払いに関するデータはほぼ100%がCICに集約されているためです。
【最短即日で完了】CIC情報開示手順とJICC・KSCの照会実務
かつては窓口へ出向くか往復書留などの郵送手続きが必要だった情報開示ですが、現在はオンライン化が劇的に進展しています。手元にスマートフォンと支払用のクレジットカード(またはキャリア決済)、本人確認書類があれば、自宅にいながら即日開示が可能です。
CICのスマホ開示手順
CICの公式ウェブサイトから行うインターネット開示は、最もスピーディーで簡便です。まず、クレジット会社等に登録している電話番号から指定の発信先へ電話をかけ、受付番号を取得します。その後、スマホ画面上で受付番号・氏名・住所・生年月日などの基本情報を入力し、手数料(500円)の決済を行います。認証が通れば、その場ですぐにPDF形式の「信用情報開示報告書」が端末内にダウンロードされます。
JICCのスマホアプリ開示手順
JICCの場合は、専用の「スマホ開示アプリ」をダウンロードして手続きを行います。アプリ内でマイナンバーカードや運転免許証の券面撮影および顔認証による本人確認を行い、所定の手数料を支払うと、通常数時間から翌営業日程度でアプリ内に開示結果通知が届きます。
KSCのオンライン開示手順
全国銀行個人信用情報センター(KSC)も、オンライン開示サービスを全面稼働させています。スマートフォンのNFC機能を利用してマイナンバーカードのICチップを読み取り、公的個人認証を行うことで、厳格なセキュリティを担保しながら郵送不要で開示報告書をウェブ閲覧できます。
信用情報開示報告書の見方とチェックすべき致命的項目
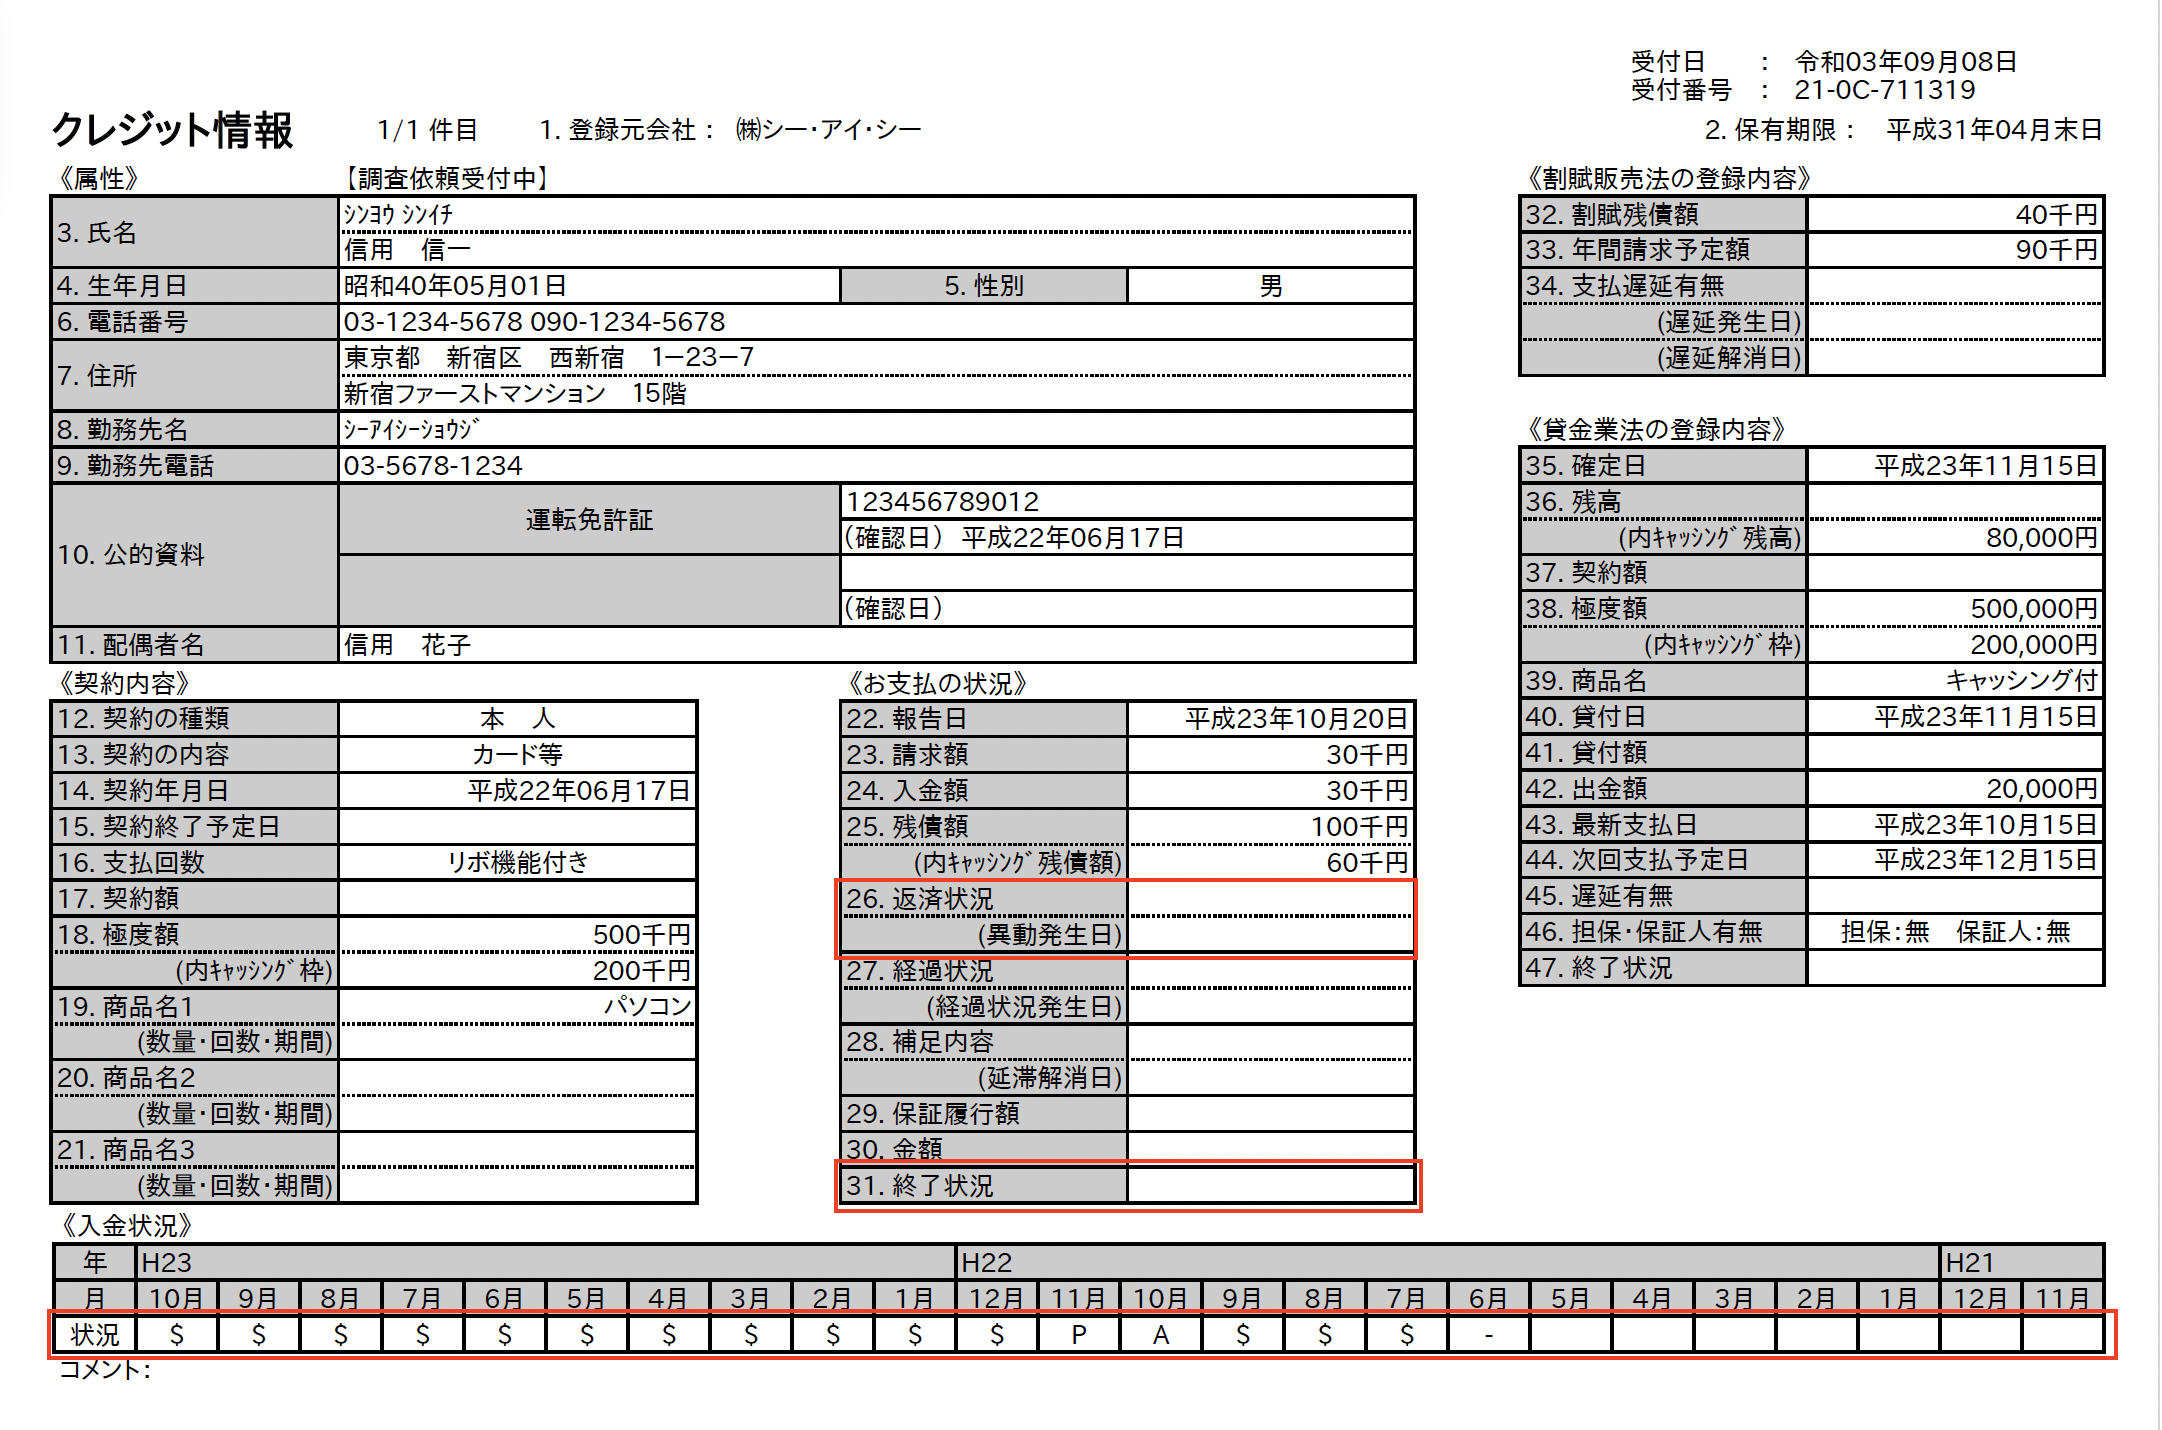
手に入れた報告書を開いたら、見るべきポイントは限られています。CICの報告書を例にとると、画面中央部の「お支払いの状況」欄にある【返済状況】の項目を凝視してください。ここに「異動」の二文字が印字されていれば、それが世間で言う「ブラックリスト入り」の動かぬ証拠です。同時に、報告書下部に並ぶ24か月分の入金状況記号を確認します。「$」が並んでいれば正常入金ですが、請求に対して未入金だったことを示す「P」や「A」が連続している場合、異動扱いになっていなくともカード更新や新規審査で致命的なマイナス要因となります。
【実態検証】利用者の生の声と現場目線で見えたリアル|スマホ料金滞納の落とし穴
当取材班が過去数年間にわたり収集した金融トラブル相談窓口の記録や、SNS・掲示板等で悲鳴を上げる当事者の証言を精査すると、極めて深刻な共通点が浮かび上がります。それは、「借金をした自覚のないまま金融事故者になっている」という恐るべき現実です。
「大手キャリアのショップで最新スマホを『実質月々1円』『実質半額』と言われて機種変更した。毎月の請求書をうっかり見落として2か月半支払いが遅れ、催促状が届いて慌てて全額払ったが、その半年後に申し込んだ自動車ローンが即刻否決された。CICを開示したら『異動』と書かれていて目の前が真っ暗になった」(20代・IT企業勤務男性の手記より)
スマートフォンの端末代金が10万円〜20万円を超える昨今、ショップで行われている契約のほとんどは「通信契約」ではなく「割賦販売契約(ローン契約)」です。月々の通信料金と端末代金が合算されて請求されているため、利用者は単に「電話代を少し滞納しただけ」と錯覚します。しかし法的には「信販ローンの長期債務不履行」として処理され、機械的にCICへ異動情報が送信されているのです。
同様の罠は、若年層を中心に利用者が激増しているBNPL(ペイディなどの後払い決済サービス)や、家具・家電のサブスクリプション契約にも潜んでいます。「手軽に買えるアプリ」の裏側には必ず信用情報の照会と登録が義務付けられており、数千円の後払いを数か月放置しただけで、向こう5年間にわたって人生の大きな資金計画が完全に凍結されるという代償を背負うことになります。
一般に知られていない盲点とネットの誤解|ブラックリスト確認の無料方法と真相
検索エンジンやSNSの広告で頻繁に見かけるのが、「あなたのブラックリスト入りを無料で調査します」「ブラックリストの登録を完全消去」と謳う甘い誘い文句です。編集部の潜入取材および関係省庁の注意喚起データからも明らかなように、これらは100%悪質な詐欺または個人情報の抜き取り業者です。
正規の信用情報機関であるCIC、JICC、KSCはいかなる民間企業にも開示代行や代理削除の権限を委託していません。信用情報に登録された事実は、金融機関が誤って登録したという極めて稀な事務ミスを除き、弁護士や司法書士が介入しても正当な理由なく抹消することは法的に不可能です。「信用情報はお金で消せる」と信じ込ませ、法外な着手金を騙し取る詐欺被害が後を絶ちません。
また、「完全無料で調べる裏技」として広まる都市伝説にも明確な回答を出しておく必要があります。唯一の例外として、クレジットカード等の審査に落ちた際、信販会社によっては通知書面等に基づいてJICCへ郵送申請を行うことで開示手数料が免除される特例措置が存在した時期もありましたが、現在オンラインで即時に無料照会できる公認ルートは存在しません。500円から1,000円前後の所定の手数料を支払い、正規の手順を踏むことこそが、二次被害を防ぐ唯一にして最善の自己防衛策です。
ブラックリストは何年で消えるか?2026年最新の信用情報回復期間と住宅ローン審査への影響
登録されてしまった事故情報は、一体何年経過すれば消去されるのか。この点において、近年の金融業界では極めて大きな制度運用の変化が生じています。
原則として、長期延滞による「異動」情報の保有期間は、延滞を完全に解消(完済)した日から5年間です。ここで多くの利用者が致命的な勘違いを犯します。「延滞が発生してから5年」ではなく、「未払い額をすべて返済し終わった日」から起算して5年間です。つまり、放置して滞納が続いている限り、10年経とうが20年経とうが信用情報の傷が消えることは決してありません。
さらに注目すべきは、自己破産などの官報公告情報に関する最新の動向です。かつて全国銀行個人信用情報センター(KSC)は官報情報を「決定から最長10年間」保有していましたが、規約の改定により、現在は他の信用情報機関と同様に「破産手続開始決定等から5年を超えない期間」へと運用が短縮・統一されています。2026年現在の信用情報環境は、過去に比べれば早期の経済的再起が図りやすい法体系に移行していると言えます。
しかし、住宅ローンの審査現場における現実は依然として冷徹です。銀行の住宅ローン事前審査では、KSCのみならず提携する保証会社(信販系や系列保証会社)がCICやJICCを一斉に照会します。1社でも異動情報が残っていれば即座に否決されるだけでなく、事故情報が消滅した直後の「スーパーホワイト(過去の利用履歴が一切ない状態)」の30代〜40代に対しても、金融機関は「過去に債務整理があったのではないか」と強い警戒感を抱きます。少額のクレジットカード利用などを通じて、良好な返済履歴(クレヒス)を地道に積み直す助走期間が不可欠です。
【プロの結論】行動経済学と金融リテラシーから導く再起への判断基準
人は目の前の快楽を優先し、将来の大きな損失を過小評価してしまう「現在バイアス」や、「自分だけは大丈夫だろう」と思い込む「正常性バイアス」から逃れられません。スマホ代の滞納や後払い決済の放置は、まさにこの心理的トラップの産物です。
信用情報に不安を抱えた読者が取るべき判断基準は至極明快です。「何となく怖いから放置する」「審査に受かるか試すために手当たり次第にカードを申し込む」という行動は最悪の選択肢であり、自ら傷口を広げる結果にしかなりません。
今すぐ自己開示を実行すべきなのは、「近いうちに住宅ローンやマイカーローンの申請を控えている人」および「クレジットカードの審査に直近で落ちた理由が心当たりにない人」です。事実を直視し、もし延滞が残っているなら1日も早く完済して「5年タイマー」をスタートさせること。それこそが、長期的な家計破綻を食い止め、人生の選択肢を取り戻す唯一の突破口です。
【ブラック リスト 確認】に関するよくある質問(FAQ)
Q1:自分がブラックリストに載っているか、電話で信用情報機関に直接問い合わせれば教えてもらえますか?
A1:電話での口頭回答は一切受け付けていません。信用情報は極めて秘匿性の高い個人プライバシー情報であるため、本人確認書類の提出を伴う正規の開示手続き(スマートフォンによるオンライン申請または郵送申請)を行う必要があります。
Q2:親や配偶者の借金・延滞が原因で、自分の信用情報に傷がつくことはありますか?
A2:原則として家族の信用情報が影響することはありません。信用情報は完全に個人単位で管理されているため、親や配偶者が債務整理をしていても、あなた自身の信用情報は無傷です。ただし、家族の借金の「連帯保証人」になっている場合や、家族カードの本会員が滞納した場合は例外的に影響を受けます。
Q3:信用情報機関に記録されている異動情報は、専門の弁護士に依頼すれば消去できますか?
A3:正当な理由(金融機関側の誤登録など)がない限り、弁護士であっても事故情報を抹消することは法的に不可能です。「異動情報を合法的に消せる」と謳う広告は詐欺の手口であるため、絶対にお金を支払わないよう注意してください。完済した上で、規約で定められた保有期間(原則5年)の経過を待つしかありません。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済やデジタル金融が生活の隅々まで浸透した社会において、個人の「信用情報」は単なるローンの通過基準を超え、社会的な信用度そのものを映し出す鏡となっています。審査落ちの不安に怯え、ネット上の不確かな噂や危険な無料診断に惑わされる時間は、問題解決を遅らせるだけでしかありません。
まずは公式な手続きに則り、CICやJICCを通じて客観的な開示報告書を手に入れることがすべての第一歩です。現在の登録内容を正しく把握し、未払いがあれば直ちに解消した上で、毎月の誠実な支払実績を1か月ずつ積み重ねていく姿勢こそが、確実な信用回復への最短ルートとなります。 (出典: ブラック リスト 確認(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。