収入と所得の違いを徹底解剖!税金の払いすぎを防ぐ控除と手取りの鉄則
給与明細や確定申告書、あるいは行政の給付金や住宅ローンの申請書類を開いた瞬間、「収入金額」と「所得金額」の欄を前に手が止まった経験を持つ人は少なくありません。日常生活ではほぼ同義語として交わされるこの2つの言葉ですが、税務や社会保険の法制度上では明確に区別されており、両者の違いを曖昧にしたまま手続きを進めると、過大な税負担を背負わされたり、本来受けられるはずの手当を取りこぼしたりするリスクが生じます。
物価高に伴う生活防衛意識の高まりに加え、政府内で議論が続く「年収の壁」の行方や副業解禁の流れを受け、個人の手取り額をめぐる関心はかつてない高まりを見せています。会社員であっても個人事業主であっても、自らのお金の流れを正確に把握する基礎知識は不可欠です。本稿では、税制の根底を支える「収入」と「所得」の決定的な相違点から、源泉徴収票の正しい読み解き方、手取り額算出のメカニズムまで、現場の税務実務を踏まえて詳細に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入った総売上や給与総額(額面)であり、「所得」はそこから必要経費や給与所得控除を差し引いた実質的な儲けを指す。
- 要点2:税金が課されるのは収入ではなく「所得」からさらに各種控除を引いた「課税所得」であり、源泉徴収票の読み間違いが余計な税金申告の温床になる。
- 要点3:配偶者控除や住民税の非課税ライン、いわゆる「103万円の壁」の判定はすべて所得基準が土台となっており、両者の違いの理解が直接的な手取り防衛につながる。
【基本概念】収入金額とは何か?所得金額との決定的な違いをわかりやすく整理
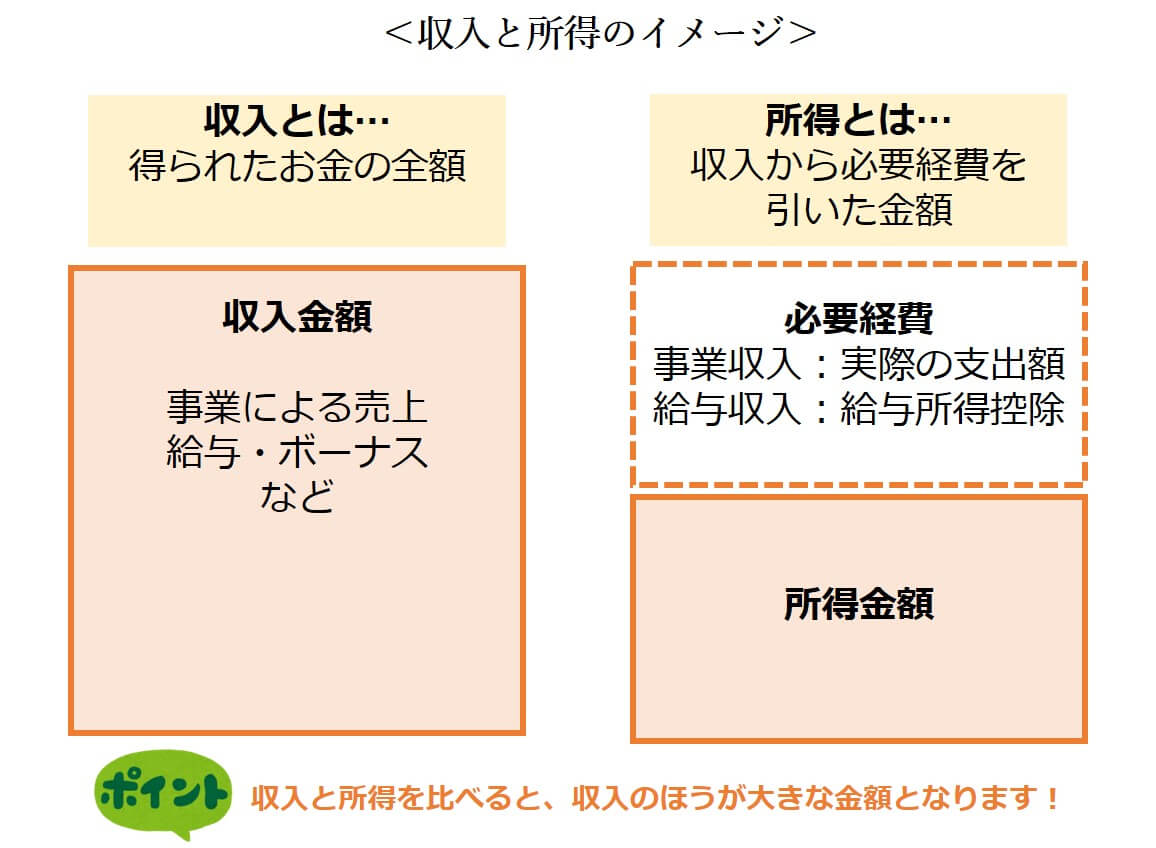
税金の世界における基本原則は「入ってきたお金全体にそのまま税金をかけるわけではない」という点にあります。この仕組みを理解するための出発点となるのが、収入金額とは わかりやすく言えば「1年間で手元に入ってきたお金の総額(額面金額)」であり、所得金額とは「その収入を得るためにかかった経費を差し引いた後の実質的な利益」であるという事実です。
個人事業主やフリーランスの場合、売上高そのものが「収入金額」に該当します。事業を営むには事務所家賃や仕入れ費用、通信費などの出費が不可欠であり、これらを個人事業主 必要経費として売上から差し引いた残額が「事業所得」となります。経費を引かずに総売上へ直接課税されてしまっては、利益が出ていない事業主まで破綻に追い込まれてしまうため、税法は「所得(儲け)」に対して課税する構造を一貫して採用しています。
一方、会社員やアルバイト・パートなどの給与所得者には、日々の業務に必要なスーツ代や筆記用具代、自己研鑽費などを個別の領収書で経費精算する慣習がありません。その代わりに設けられているのが、法律で年収に応じて一律に経費相当額を認める給与所得控除です。つまり、給与の額面総額(収入)から給与所得控除を差し引いたものが「給与所得」となります。
この関係性を数式で表すと極めて明快です。
- 会社員・給与所得者の場合: 収入金額(年間の額面給与) - 給与所得控除 = 所得金額(給与所得)
- 個人事業主・自営業者の場合: 収入金額(年間の総売上) - 必要経費 = 所得金額(事業所得)
春先に行われる確定申告 収入と所得の違いを取り違えて記入欄を逆に記載してしまうと、経費が一切考慮されない巨額の所得として申告書が処理され、後日、税務署から思いも寄らぬ高額な納税通知書が届く危険性があります。まずは「収入=総額(売上)」、「所得=経費を引いた儲け」という絶対の不等式を脳内に定着させることが肝要です。

源泉徴収票の見方と手取りと額面の計算|給与所得者が陥る「税金の落とし穴」
毎年12月頃に勤務先から交付される源泉徴収票は、1年間の収入と納めた税金の軌跡を記録した極めて重要な財務証書です。しかし、多くの給与生活者は「支払金額」と「手取り」の乖離に戸惑い、記載された専門用語の並びに圧倒されて内容を精査しないまま引き出しの奥へと仕舞い込みがちです。
源泉徴収票の見方をマスターする上で押さえるべき最重要項目は、上段に並ぶ4つの数字の枠です。
- 支払金額: いわゆる年収・額面給与であり、これが「収入金額」に該当します(非課税交通費を除く)。
- 給与所得控除後の金額: 支払金額から法定の給与所得控除を差し引いた後の「所得金額」です。
- 所得控除の額の合計額: 配偶者控除、扶養控除、社会保険料控除、生命保険料控除、そして基礎控除 48万円などを合算した金額です。
- 源泉徴収税額: 最終的にその年に納めるべき所得税の年税額です。
ここで多くの人が直面するのが手取りと額面の計算におけるギャップです。会社員の口座に毎月振り込まれる手取り金額は、額面給与から健康保険料・厚生年金保険料・雇用保険料などの社会保険料(総額面の約14〜15%)と、所得税・住民税が天引き(源泉徴収)された残額です。一般的な会社員の場合、手取り額は額面収入のおよそ75%から80%程度に落ち着きます。
さらに見逃せないのが、高年収世帯に適用される税制の細部です。現在、給与等の収入金額が850万円を超える給与所得者については給与所得控除の上限が195万円に頭打ちされますが、23歳未満の扶養親族がいる場合や特別障害者である親族がいる場合には、税負担の急変を緩和するために所得金額調整控除が適用されます。この計算を漏らしてしまうと、本来受けられる控除が適用されず、課税対象が過大に見積もられる結果となります。
手取り額を少しでも増やしたいと考えるなら、まずは自身の源泉徴収票を取り出し、「支払金額(収入)」から「給与所得控除後の金額(所得)」がどのように導き出されているか、そしてどのような所得控除が適用されているかを丹念に追跡することが防衛策の第一歩です。
【データ徹底比較】会社員と個人事業主でここまで変わる!税額算出の構造一覧
税金の計算基礎となる課税所得 計算方法は、所得金額からさらに個別の事情に応じた「所得控除」を差し引くことで導き出されます。給与所得者と個人事業主、さらには近年急増している副業実践者では、収入から最終的な手取りに至るステップに顕著な制度差が存在します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与所得者(会社員) | 収入=給与額面総額 控除=最低55万円〜最大195万円(年収850万円超で上限) | 年収500万円の場合、給与所得控除は144万円、所得は356万円 | 実額経費の領収書保存が不要な反面、控除額以上の支出があっても原則自己負担となる硬直性がある。 |
| 個人事業主(本業) | 収入=売上総額 控除=実際にかかった必要経費+青色申告特別控除(最大65万円) | 売上800万円、経費350万円、青色控除65万円の場合、所得は385万円 | 家事按分を含め事業関連費用の計上自由度が高いが、帳簿作成と税務調査リスクが常に伴う。 |
| 副業ワーカー(副収入) | 収入=副業による総入金 控除=副業にかかった実額経費(所得が年間20万円超で要申告) | 売上50万円、資材やツール代35万円なら所得は15万円(確定申告不要枠) | 多くのケースで雑所得に分類される。給与所得との損益通算が認められない点に最大の警戒が必要。 |
| 課税所得の最終確定 | 各種所得金額の合計 - 各種所得控除(基礎控除48万円、社保控除等) | 税率は5%〜45%の累進課税構造(所得税)+一律10%(住民税) | 所得から控除を引ききった後の「課税所得」をいかに合法的に圧縮できるかが手取り最大化の要。 |
特に副業を営む会社員にとって極めて重要なのが、雑所得 給与所得 違いの峻別です。本業の給与所得は会社側で年末調整が行われますが、副業で得た所得は原則として自ら確定申告を行わなければなりません。国税庁の通達見直しにより、帳簿書類の保存がない副業収入(年間収入金額300万円以下)は原則として「雑所得」として扱われる方針が定着しています。雑所得は事業所得と異なり、万一赤字が出ても本業の給与所得の黒字と相殺(損益通算)して所得税を還付させることができません。
住民税・配偶者控除・「年収の壁」の最新情勢|103万と130万のリアルな分岐点
パートやアルバイトで働く配偶者や学生が直面する「就業調整」の根本原因も、すべて収入と所得の混同に起因しています。世間で頻繁に語られる103万円の壁 130万円の壁は、税制上の壁と社会保険上の壁という全く別次元のハードルが交錯する領域です。
所得税の非課税限度額として語られてきた「103万円」の内訳は、最低保障される給与所得控除(55万円)と所得税の基礎控除 48万円を合算した数値(55万円+48万円=103万円)です。年間の給与収入が103万円以下であれば、給与所得は48万円以下となり、基礎控除48万円を差し引くことで課税所得がゼロになるため、所得税が発生しません。同時に、扶養主(世帯主)側においても住民税 配偶者控除(または配偶者特別控除の満額適用)を受けることが可能です。
ただし、税金の現場では見落とされがちな「自治体の壁」が存在します。地方税である住民税の均等割・所得割が非課税となる基準は所得税より厳しく設計されており、住民税の基礎控除は所得税(48万円)より低い43万円となっています。多くの基礎自治体において、給与収入が約100万円を超えると所得税はゼロでも住民税のみ数千円〜1万円程度課税される「100万円の壁」が潜んでいる事実は、地域住民の相談現場でも毎年繰り返される誤算の一つです。
一方、真の「手取り逆転リスク」を孕むのが社会保険の「130万円の壁(勤務先規模によっては106万円の壁)」です。税金面での壁(103万円など)を超えても、税率は超過分に対して5%程度から始まるため手取りが急激に減ることはありません。しかし、社会保険の壁を突破して厚生年金・健康保険の被扶養者から外れると、年間でおよそ15万〜20万円前後の保険料自己負担が新たに発生し、世帯の手取り収入が激減します。税法上の「所得判定」と社会保険機構の「見込み収入判定」の差異を冷静に見極める姿勢が不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアル|窓口で頻発する申告トラブル
確定申告会場や自治体の福祉・保育窓口では、毎年春になると「言葉の混同」に起因する深刻なトラブルが後を絶ちません。都内の税務相談窓口を担当する税理士は次のような現場の実態を明かします。
「自治体の認可保育園の選考や高校授業料の実質無償化(就学支援金)の申請時、申請書類の『所得金額』の欄に、源泉徴収票の『支払金額(収入)』をそのまま転記してしまう保護者が後を絶ちません。所得枠で判定されるはずの基準に高額な収入額を書いてしまった結果、審査ではじかれ、慌てて修正申告や証明書再発行に駆け込んでくる相談が毎年必ず寄せられます」
また、インターネット上のコミュニティや知恵袋、SNS上でも、個人の勘違いによる痛切な体験談が散見されます。
「フリーランス1年目、クラウドソーシングの年間売上300万円をそのまま所得として確定申告してしまった。パソコン代や通信費、外注費などの経費計上を一切行わなかったため、翌年6月に届いた住民税と国民健康保険料の請求額を見て血の気が引いた」(30代・Webデザイナーの投稿)
「夫の扶養内で働くパート先で『収入が103万以内なら大丈夫』と言われ、102万円で調整していたが、年末に単発の副業アンケートモニターで年間5万円稼いでいたのを申告し忘れていた。合算すると収入107万円となり、夫の年末調整で虚偽の扶養申告をした形になって追徴課税の手続きに追われた」(40代・主婦の投稿)
これらの実例が示しているのは、税制の仕組みに対する些細な誤認が、個人のキャッシュフローに直接的な打撃を与えるという冷酷な現実です。「支払われた額」と「課税の対象となる額」の境界線を自覚していなければ、公的なセーフティネットや控除の恩恵から容易に取り残されてしまいます。

一般に知られていない盲点とネットの誤解|「控除」の混同が招く手取り減少の真実
ネット上のマネー系情報やSNSの投稿において最も頻繁に見受けられる致命的な誤解が、「控除=税金がそのまま安くなる」という認識の混同です。税務の世界における「控除」には、大きく分けて「所得控除」と「税額控除」の2種類が存在し、その効果には天と地ほどの差があります。
多くの人が利用する医療費控除、生命保険料控除、地震保険料控除、小規模企業共済等掛金控除(iDeCo)などはすべて「所得控除」です。これらは、税率を掛ける前の「所得」から金額を差し引く制度に過ぎません。例えば、課税所得に対して所得税率が10%の人が10万円の医療費控除を適用させたとしても、税金が10万円戻ってくるわけではなく、10万円×税率10%=「1万円の減税」にしかなりません。
これに対し、住宅ローン控除やふるさと納税(寄附金控除における特例控除部分)の一部のように、算出された所得税額そのものからダイレクトに差し引く仕組みを「税額控除」と呼びます。所得控除と税額控除の性質を混同していると、「経費を10万円使ったから税金が10万円浮く」といった極めて短絡的で誤った浪費に走る原因となります。
【プロの結論】税務リテラシーで格差が広がる時代|賢く手取りを守る判断基準
税制が複雑化の一途を辿る中、個人の手取り額は「いくら稼ぐか」だけでなく「制度の構造をどこまで正しく理解しているか」によって決定的な格差が生じています。自らの経済防衛を成功させる人と、無自覚に税金を払いすぎてしまう人の間には、明確な行動基準の分岐点が存在します。
【制度を味方につけて手取りを最大化できる人の特徴】
- 源泉徴収票を即座に分解できる: 「支払金額」と「給与所得控除後の金額」の差額を確認し、自身に適用されている所得控除に漏れ(扶養親族の異動、生命保険の申告漏れ等)がないか毎年チェックしている。
- 副業支出を適切に記録・分類している: 領収書やカード明細を保管し、事業に関連する支出を正当な必要経費として計上することで、無駄な課税所得の膨張を未然に防いでいる。
- 社会保険と税金の「壁」を峻別している: 103万円・106万円・130万円のそれぞれの意味を理解し、働く時間を調整するか、あるいは壁を大幅に超えて本格的に稼ぎに出るかの明確なキャリア判断を下している。
【知らぬ間に損をし続けやすい人の特徴】
- 行政・融資書類に額面年収を誤記入する: 児童手当や保育料の算定基準が「所得」であるにもかかわらず「収入」の金額を記入し、不利な判定を招いてしまう。
- 「税金対策になる」という言葉を鵜呑みにして浪費する: 経費計上による節税効果を過大評価し、手元に残る現金を減らしてしまう本末転倒な消費行動をとる。
- 副業の年間所得20万円ルールを誤認する: 「収入が20万円以下なら申告不要」と勘違いし、経費を引く前の売上が20万円を超えているのに無申告を放置する、あるいは住民税の申告義務を怠ってしまう。
【収入金額と所得金額の違い】に関するよくある質問(FAQ)
Q1:確定申告書を書く際、売上高は「収入」と「所得」のどちらに記入すればよいですか?
A1:売上高の総額は「収入金額等」の欄に記入します。そこから仕入れや消耗品費、家賃などの「必要経費」を差し引いた金額を計算し、その残額を「所得金額等」の欄に記入します。税金は所得金額をベースに計算されるため、売上高を所得欄に書いてしまうと多額の追徴課税が発生する恐れがあります。
Q2:会社員の給与明細に「所得控除」という項目が見当たりません。どこで確認できますか?
A2:月々の給与明細には社会保険料や源泉徴収税額などの天引き額が記載されていますが、給与所得控除や各種所得控除が反映された最終的な計算結果は、年末調整後に交付される「源泉徴収票」で確認します。「給与所得控除後の金額」や「所得控除の額の合計額」の欄を照合してください。
Q3:住宅ローンや子どもの給付金申請書類に書くべきなのは「収入」ですか?「所得」ですか?
A3:書類の指定によって厳格に分かれています。一般的に住宅ローンの借入審査では返済能力の総枠を測るため「前年の年収(収入金額)」を求められるケースが多いですが、自治体の児童手当や就学支援金、認可保育園の利用料算定などは「前年の所得金額(あるいは市区町村民税の課税標準額)」を基準とします。間違えて収入を記載すると所得制限に抵触したと判定される危険があるため、指定された用語を必ず確認してください。
まとめ:今後の税制動向と手取りを最大化するためのアクション
複雑怪奇に見える日本の税制ですが、その根幹を支えるロジックは「収入から必要な控除(経費)を引き、残った所得から生活事情に合わせた控除を引いた額にのみ課税する」という極めて合理的な公平性の追求に基づいています。だからこそ、「収入」と「所得」の言葉の違いを正確に把握することは、単なる税務用語の暗記にとどまらず、個人の資産と家計を防衛するための実践的なリテラシーに他なりません。
労働形態の多様化が進み、給与所得と副業・業務委託による事業所得・雑所得が入り交じる現代において、税金の算定ルールを知らない代償は年々重くなっています。源泉徴収票を単なる「手取りの報告書」として眺めるのをやめ、自らの収入がどのように所得へと変換され、税金が決定されているのかを検証する。その小さな確認作業の積み重ねこそが、制度の落とし穴を回避し、正当な手取りを守り抜く最も確実な防壁となります。 (出典: 収入 金額 と 所得 金額 の 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。