学生クレジットカード2026比較!審査落ちの真相と後悔しない選び方
大学生や専門学校生になり、初めてのキャッシュレス決済やオンライン決済のために専用のカードを作ろうとする際、多くの学生が最初の壁に直面します。「収入がないから審査に落ちるのではないか」「親に電話で確認されてしまうのか」という不安や、実際に申し込んだものの不可解な審査落ちを経験して戸惑うケースが後を絶ちません。
2026年現在、学生の日常決済におけるスマートフォンタッチ決済やデジタルの普及率は8割を超え、クレジットカードの保有は大学生活の利便性を大きく左右するインフラとなりました。本稿では、取材データと信用情報機関の最新基準をもとに、学生が審査に落ちてしまう決定的な要因と対策、親への連絡や限度額のリアルな仕組みを白日の下に晒し、後悔しないための最適解を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生の審査落ちは「無収入」が原因ではなく、9割以上がスマホ端末代の分割払い滞納による「信用情報の傷」か「短期間の多重申込み」に起因する。
- 要点2:18歳成人の定着により原則として親の同意書は不要だが、カード会社のリスク判定により10万〜30万円の安全枠が設定され、在籍確認が入るケースも存在する。
- 要点3:日常の利用店舗やポイント還元率、即日発行の要件を見極め、安易なリボ払い設定を避けて健全な利用実績(クレヒス)を構築することが将来の資産となる。
【審査落ちの深層】学生クレジットカード審査落ちの理由と決定的な共通点
学生向けクレジットカードは、一般カードと比較して審査の門戸が広く設定されています。それにもかかわらず、春先の新生活シーズンになると「アルバイトをしていないから落とされた」「仕送り生活だから弾かれたのではないか」という相談がネット上に溢れます。しかし、信販各社への取材や関係者の証言を総合すると、学生クレジットカードアルバイトなし審査基準において、無収入であること自体が否決の直接理由になることはほぼありません。
割賦販売法における「包括支払見込額の算定基準」では、限度額30万円以下の少額包括枠であれば、学生に対して厳格な年収調査を行わずに発行できる例外規定が設けられています。つまり、カード会社は学生本人の稼ぐ力ではなく、「学生という身分」と「親権者の世帯基盤」を信用供与の前提に置いているのが実態です。では、なぜ落ちる学生が存在するのでしょうか。審査落ちの背景には、本人も自覚していない学生クレジットカード審査落ちの理由が存在します。
最も深刻かつ見落とされがちな共通点が、「スマートフォンの端末代金(分割払い)の滞納」です。携帯キャリアで最新機種を購入する際、月々の通信料と一緒に支払っている端末代金は、法律上「個別信用購入あっせん契約」というローン契約に該当します。通信費の口座引き落としが残高不足で遅延した場合、信用情報機関(CICなど)に「返済の遅れ」が金融事故記録として登録されます。本人は単なる通信料金の未払いと認識していても、信用情報上はいわゆる「ブラックリスト」状態となり、機械審査の段階で自動的に弾かれてしまうのです。
さらに、短期間に複数のカードへ一斉に申し込む「申込みブラック」も典型的な原因です。1〜2カ月の間に3枚以上のカードへ申し込むと、システムは「深刻な金銭トラブルに陥っているのではないか」と判定します。加えて、申込みフォームにおける誤記(電話番号の打ち間違いや生年月日の不一致)、あるいは少しでも審査を有利にしようとアルバイト年収を過大に申告する「虚偽申告」も、社内審査で即座に見破られ即座に否決の要因となります。

【限度額と親の関与】大学生クレジットカード限度額の真相と在籍確認の実態
学生がカードを持つにあたって最も神経を尖らせるのが、「親にバレるのか」「いくらまで使えるのか」という実務上の境界線です。2022年の成年年齢引き下げ以降、18歳・19歳であっても法的には単独で契約を結ぶことが可能となり、学生クレジットカード親の同意と在籍確認の手続きは大幅に簡略化されました。高校生を除く18歳以上の学生であれば、親の直筆同意書を求められるケースは大幅に減少しています。
ただし、完全に親と無関係でいられるわけではありません。カード会社各社は貸倒れリスクを避けるため、独自の不正検知アルゴリズムを導入しています。特に実家住まいではなく一人暮らしを始めたばかりの学生や、アルバイト収入の記載がない場合、本人確認や居住実態の確認を目的として、実家の固定電話や保護者の携帯電話へ連絡を入れる裁量審査が今なお行われています。これは「契約の拒否権を親に与える」ためではなく、あくまで「実在性の確認」ですが、親に内緒でカードを作りたい学生にとっては予期せぬ落とし穴となります。
一方、利用可能枠の設計にも制度的なカラクリが存在します。大学生クレジットカード限度額の真相を紐解くと、初回発行時の限度額はほぼ例外なく10万円から30万円の範囲に固定されます。割賦販売法上の上限規制に加え、学生特有の金融リテラシーの未熟さによる過度な浪費を防ぐためのセーフティネットです。
一部の学生から「海外留学や旅行の決済で50万円枠が必要」という要望が出ることもありますが、学生証の提示だけでは恒常的な増枠審査を通過することは極めて困難です。一時的な増枠を申請する場合でも、保護者を連帯保証人に立てるか、保護者名義の家族カードを利用することが現実的な選択肢となります。
【2026年最新】学生クレジットカードおすすめ比較と定番4強の実力
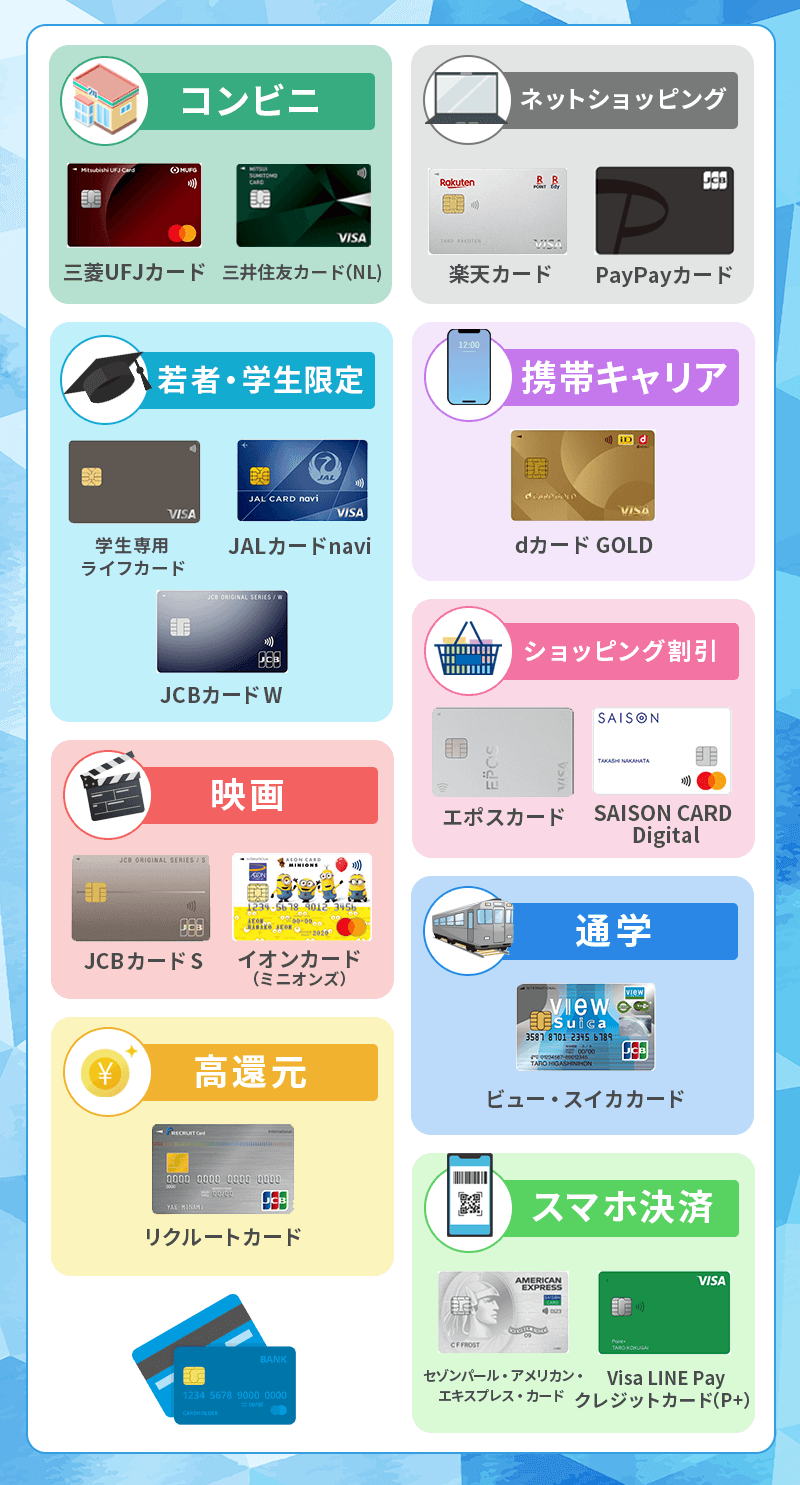
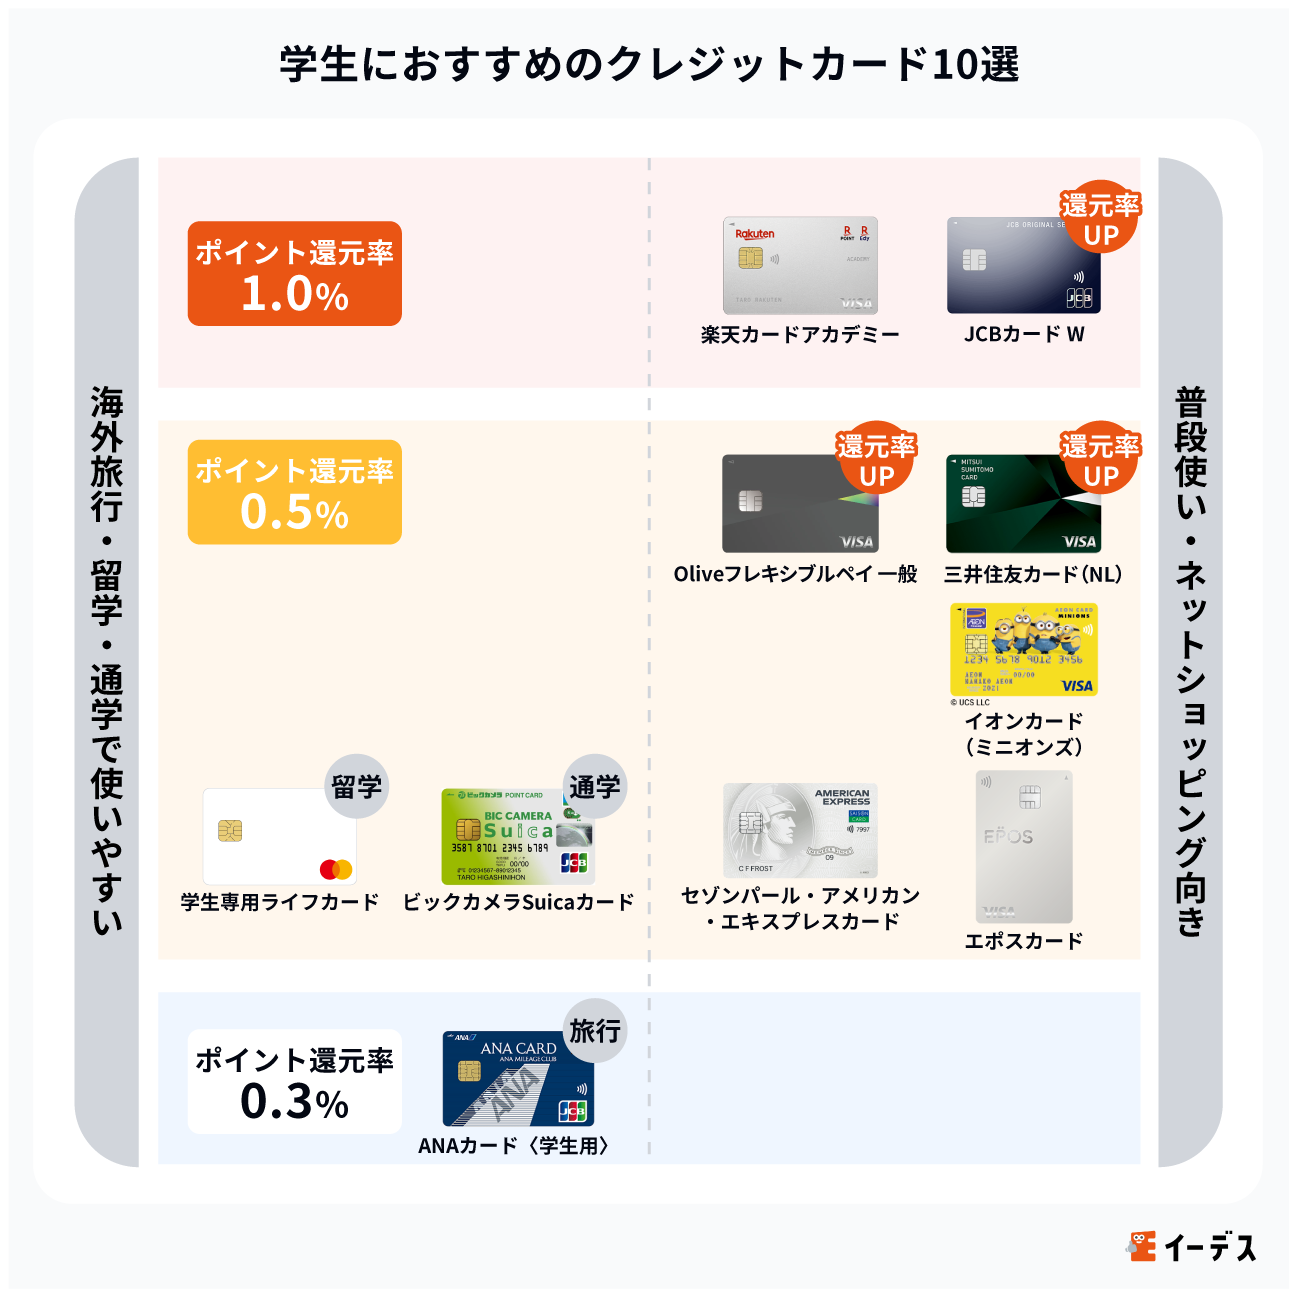
現在、学生のライフスタイルに最適化されたカードは数多く存在しますが、還元構造や付帯サービスにおいて圧倒的なシェアと支持を集める主要4枚を精査する必要があります。ポイントの付き方や優待の質はカードごとに明確に差別化されています。
| カード名称 | 還元率・優待データ | 年会費・発行スピード | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友カード(NL) | 対象コンビニ・飲食店で最大7%還元 学生限定:サブスク最大10%、携帯料金最大2% | 永年無料 最短即時発行(数分でアプリ受取) | 三井住友カードNL学生ポイントの破壊力が突出。日常の学内生活・サブスク消費で最も効率的に還元を享受できる筆頭格。 |
| 楽天カード | 基本還元率1.0% 楽天市場利用で3.0%以上、楽天経済圏連携 | 永年無料 通常約1週間(機械審査は迅速) | 楽天カード学生評判と口コミでは審査の通りやすさと汎用性が絶賛される一方、街中決済の還元率改定履歴に留意が必要。 |
| JCB CARD W | 常時1.0%以上(ポイント2倍) Amazon最大4倍、スターバックス最大21倍 | 永年無料(39歳以下限定) 最短即日(モバ即で最短5分) | JCBカードW学生ポイント還元率の安定感は随一。Amazonでの教科書購入やカフェ利用が多い都市型学生に最適。 |
| エポスカード | 基本0.5% 全国約10,000店舗の飲食店・カラオケ優待、マルイ割引 | 永年無料 マルイ店頭で即日物理カード受取可能 | エポスカード学生向け優待特典が秀逸。海外旅行保険の付帯(利用付帯)や、急な旅行で即日現物が欲しい場面で強みを発揮。 |
これらのカードはいずれも学生クレジットカード年会費無料おすすめの条件を満たしており、持っているだけで無駄な維持費が発生する懸念はありません。選択の基準は「普段どこでお金を落としているか」に尽きます。コンビニや定額動画配信サービスが生活の中心なら三井住友カード(NL)、通販を楽天市場で固めているなら楽天カード、Amazon愛用者ならJCB CARD Wという住み分けが最も合理的です。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや知恵袋、学生コミュニティにおける生の声を精査すると、カタログスペックだけでは見えてこない運用上の注意点が浮き彫りになります。特に注意すべきは学生クレジットカード即日発行の条件と「自動リボ設定」の罠です。
「即日発行可能と聞いて申し込んだが、結局カード番号が使えるまで3日かかった」という投稿が頻繁に見受けられます。デジタル即時発行を実現するには、オンラインでの「本人確認(eKYC)」を不鮮明な画像なしで一発通過させること、そして「銀行口座のオンライン即時引き落とし設定」を申込時に完了させることが絶対条件です。地方銀行の一部や、深夜帯の申込みでは即時引き落とし連携に対応しておらず、翌営業日の手動確認に回されてしまうケースが現場のトラブルとして多発しています。
さらに警戒すべきは、入会キャンペーンに紛れ込む「リボ払い(リボルビング払い)」の初期登録です。「毎月のお支払いが一定で安心」「登録で数千ポイントプレゼント」という甘い文句に釣られ、内容を理解しないまま登録してしまい、気づけば年利15%以上の利息が元本に上乗せされ、支払いが長期化する事例が学生相談窓口に寄せられています。
知恵袋に寄せられた実際の相談でも、「毎月5,000円しか引き落とされないため買い物を繰り返していたら、残高が20万円に膨らんでいて利息だけで毎月数千円消えている」という告白がありました。学生向けカードを選ぶ際は、「入会時にリボ払い(マイ・ペイすリボやスマートリボなど)の自動登録を必ず解除する」という鉄則を徹底しなければなりません。
一般に知られていない盲点とネットの誤解|「クレヒス作り」と就職への影響
「学生のうちは借金を作るリスクがあるから、デビットカードや現金だけで過ごすべきだ」という言説が一部の保護者層を中心に根強く存在します。しかし、これは現代の金融システムにおいて大きな誤解です。
クレジットカードを一切使わずに30代を迎えた人物は、信用情報機関に過去の返済実績が全く記録されていない「スーパーホワイト」と呼ばれます。現金主義を貫いてきただけであるにもかかわらず、金融機関側からは「過去に自己破産等の金融事故を起こして信用情報がリセットされたのではないか」という疑念を持たれ、将来の住宅ローンや自動車ローン、さらには賃貸物件の入居審査で不利に働くリスクを抱えます。
学生のうちから少額のショッピング決済を行い、毎月遅延なく口座振替を行うことで、個人の信用情報には「良好な返済記録($マーク)」が蓄積されます。この積み重ねこそが、社会人になった際のスムーズな与信枠拡大や優遇金利の獲得につながる無形の資産となります。
また、「クレジットカードを作ると就職活動(就活)の身辺調査で落ちる」という都市伝説が流布されることがありますが、一般的な企業が採用選考において応募者の個人信用情報を照会することは法律(個人情報保護法・信用情報機関の利用規約)で厳格に禁じられています。金融機関や警備会社などの極一部の業界を除き、カードの保有や通常の利用履歴が採用結果に影響することは構造的にあり得ません。恐れるべきはカードを持つことではなく、前述した端末代滞納などによって信用情報に事故歴を残してしまうことです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
キャッシュレス化が極限まで進展した2026年最新学生クレジットカードトレンドにおいて、クレジットカードは単なる決済手段を超え、「金融リテラシーの訓練装置」としての役割を担っています。しかし、すべての学生が無条件に申し込むべきとは限りません。
学生クレジットカードを作るべき人
- 計画的な支出管理ができる人:スマートフォンの家計簿アプリや銀行アプリとカードを連携させ、使った金額を即座に可視化できる習慣がある人。
- サブスクリプションや日常決済をお得にしたい人:動画配信、音楽ストリーミング、スマートフォンの通信料などを毎月固定費として支払っており、ポイント還元を確実に回収したい人。
- 将来を見据えて信用実績を築きたい人:社会人になる前の段階から、引き落とし日に確実にお金を用意する責任感を身につけ、健全なクレヒスを構築したい人。
今は申し込むのを慎重にすべき人
- 口座残高の確認を怠る人:銀行口座に残高がいくらあるかを把握せず、利用可能枠を自分の貯金と錯覚してしまうリスクがある人。
- 携帯料金の支払いを過去半年以内に遅延させた人:すでに信用情報にキズがついている可能性が高く、今申し込んでも審査落ちの履歴(申込み情報)だけが6カ月間残ってしまいます。まずは半年以上の遅延なき実績を作ることが先決です。
- リボ払いと分割払いの金利構造を理解していない人:「後から支払えばいい」という感覚で高利の分割手数料を払う危険がある場合は、即時口座から引き落とされるデビットカードの利用が推奨されます。
家族社会学の観点から見れば、クレジットカードの契約は「親への経済的依存から自立へのステップ」であると同時に、健全な心理的境界線(バウンダリー)を引く契機でもあります。親のクレジットカードの家族カードに甘え続けることは、一見リスクがないように見えて、自身名義の信用力を育てる機会を喪失しているとも言えます。自身の責任で枠を管理し、返済を完遂する経験こそが、大人としての経済的自律への第一歩となります。
【学生 クレジット カード】に関するよくある質問(FAQ)
Q1:アルバイトをしておらず収入がゼロですが、本当に審査に通りますか?
A1:通ります。学生向けカードの審査基準では、学生本人の年収ではなく「親権者の世帯年収」や「学生という身分」を評価するため、職業欄に「学生」、年収欄に「0万円」と記入しても全く問題ありません。むしろ、見栄を張って虚偽のアルバイト年収を記載する方が、審査落ちの直接的な引き金となります。
Q2:今日中にカードを手に入れて使いたい場合、何が必要ですか?
A2:運転免許証やマイナンバーカードなどの顔写真付き本人確認書類、自分名義の引き落とし用銀行口座情報、そしてスマートフォンが必須です。三井住友カード(NL)やJCB CARD Wなどの即時発行対応カードを選び、オンライン口座振替設定までをWeb上で完結させれば、審査通過後数分から数十分でアプリ上にカード番号が発行され、Apple PayやGoogle Payですぐに店舗決済が可能になります。
Q3:大学を卒業した後はどうなりますか?学生向け特典は消滅しますか?
A3:卒業年を迎えると、カード会社から案内が届き、自動的に一般カード(社会人向け仕様)へ切り替わります。学生限定の特定ポイント優待(学生ポイントなど)は終了しますが、カード番号やこれまでに築いたクレヒスはそのまま引き継がれます。年会費有料の上位カードへ自動更新される設定になっていないかだけ、事前に規約を確認しておくと安心です。
Q4:申込み時に「キャッシング枠」は設定したほうが良いですか?
A4:絶対に「0円(希望しない)」で申し込んでください。キャッシング枠を希望すると、ショッピング枠とは別に貸金業法に基づく年収審査(総量規制)が適用され、無収入の学生はそれだけで審査落ちのリスクが跳ね上がります。国内のショッピング利用だけであればキャッシング枠は一切不要です。
まとめ:2026年の学生生活をスマートに支えるカード選び
学生生活におけるクレジットカードの保有は、適切に活用すれば日常の支出をポイントとして回収し、将来に向けた金融上の信用を培うための強力なツールとなります。一方で、審査の裏側にある「信用情報」のルールや、リボ払いに代表される信販ビジネスの力学を正しく理解していなければ、若くして金融トラブルに足を取られる刃ともなり得ます。
審査落ちを恐れるあまり無暗に多重申込みをするのではなく、まずは自らの携帯電話代金の支払い状況を確認し、日頃の利用シーンに合致した年会費無料の1枚を厳選して申し込むことが賢明です。過不足のない正確な情報入力と、期日通りの確実な引き落とし。この極めてシンプルな原則を守り抜くことこそが、後悔のないスマートなキャッシュレス生活を送るための確固たる礎となります。 (出典: 学生 クレジット カード(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。