全約50種もある日本の税金!給与天引きの罠と2026年最新全貌
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の税金は約50種類存在し、国に納める「国税」と自治体に納める「地方税」、さらに「直接税」と「間接税」の4象限で精緻に体系化されている。
- 要点2:会社員が毎月痛感する手取り減少の主因は所得税・住民税だが、酒税・たばこ税・ガソリン税など無意識に徴収される間接税も家計を圧迫している。
- 要点3:2026年現在の税制改正動向や森林環境税の使途実態を見極め、各種控除を活用して自衛する金融リテラシーの有無が将来の可処分所得を左右する。
【全貌解明】日本の税金は何種類あるのか?全約50種も存在する構造的理由
「日本には一体何種類の税金があるのか」という問いに対し、即座に正確な数字を答えられる人は税理士などの専門家を除けば極めて稀です。財務省の税制概要が示す最新の公表データを集約すると、国税が約25種類、地方税(道府県税・市町村税)が約20〜25種類、合計で全約50種類もの税目が定められています。 これほど多くの税が並立している背景には、財政学が掲げる「公平・中立・簡素」という原則の追求と同時に、時の政府が税収確保のために細かく網を張り巡らせてきた歴史的経緯があります。課税対象を一極集中させず、所得(稼ぎ)、消費(買い出し・娯楽)、資産(保有財産)の3つへ広く浅く分散させることで、景気変動による大幅な税収減を防ぐ防波堤を築いているのです。 体系を把握する上で欠かせないのが「納め先」と「納め方」による分類軸です。国に直接納付される国税と地方税の違い、そして税を負担する人と納める人が一致する直接税と間接税の具体例を整理すると、以下の4象限に明確に分かれます。 * 国税 × 直接税:所得税、法人税、相続税、贈与税など * 国税 × 間接税:消費税、酒税、たばこ税、揮発油税(ガソリン税)、印紙税など * 地方税 × 直接税:個人住民税、固定資産税、自動車税(種別割)、個人事業税など * 地方税 × 間接税:地方消費税、入湯税、ゴルフ場利用税、宿泊税など 戦後日本の税制は、1949年の「シャウプ勧告」によって直接税中心の構造へと大きく舵を切りました。しかしバブル崩壊以降、少子高齢化に伴う社会保障費の増大を補う名目で、消費税率の段階的引き上げをはじめとする「間接税シフト」が進展しています。直接税は累進課税によって格差是正の機能を果たす一方、間接税は景気に左右されにくく安定的な財源となるため、財務当局としては両者の比率(直間比率)を巧みにコントロールしながら約50もの税目を維持し続けているのです。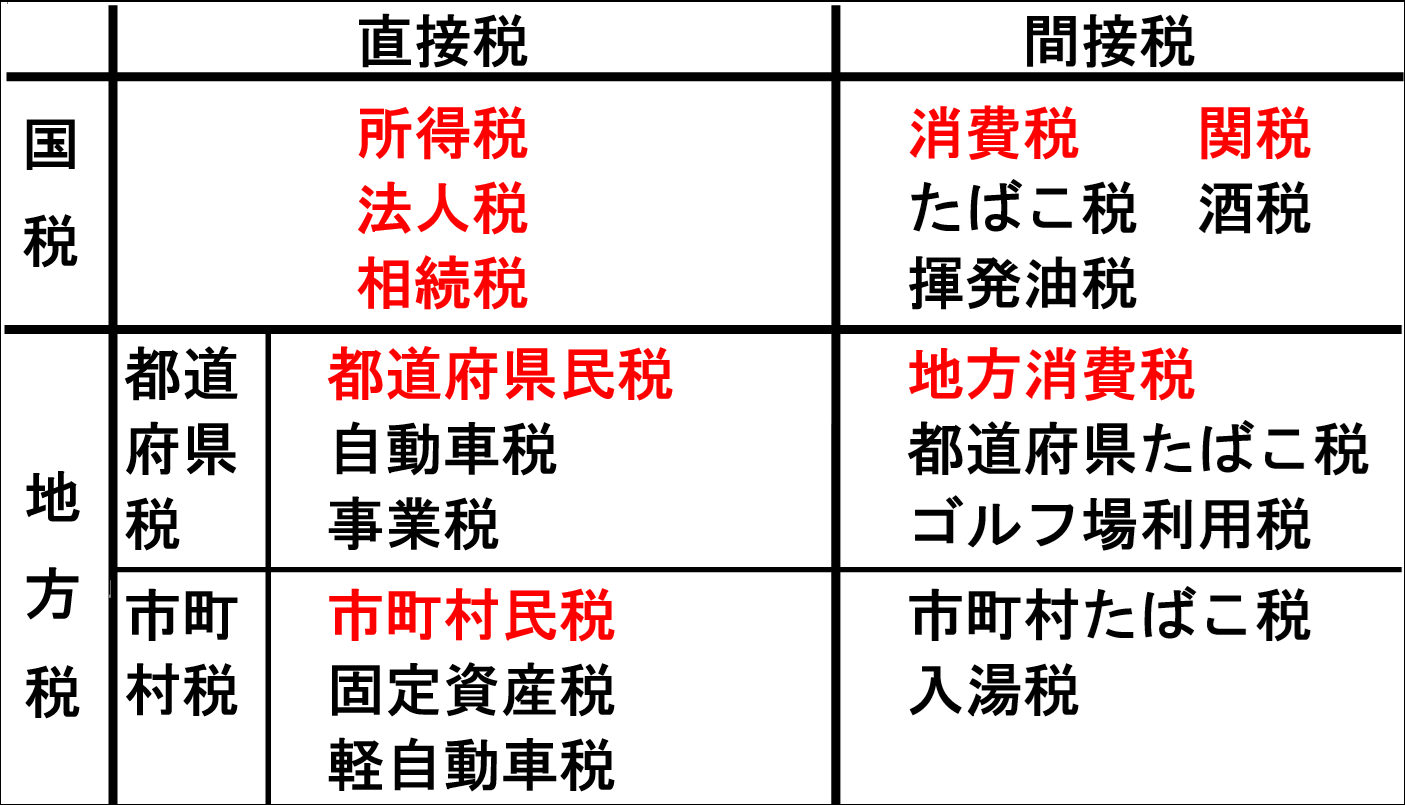
【比較データ】税金の種類一覧と使い道|国税・地方税から新設税まで完全網羅
国民が負担している主要な税金がどのような性質を持ち、何に使われているのかを一元的に把握できる客観的データを作成しました。税金の種類一覧から代表的な税目を抽出し、税収シェアや負担の実態を比較検証します。| 項目(税目) | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 所得税(国税・直接税) | 税率5%〜45%の7段階超過累進税率。国税収入の約3割を占める基幹税。 | 課税所得195万円以下は5%、最高区分は4,000万円超で45%。 | 高所得者ほど急激に負担が増加。控除適用の多寡で納付額に数十万円の差が生じる。 |
| 住民税(地方税・直接税) | 所得割一律10%(都道県民税4%+市区町村民税6%)+均等割約5,000円。 | 前年中の総所得に対して課税。6月から翌年5月にかけて翌年徴収。 | 退職直後や大幅減給時に前年の高い税額が襲いかかる「タイムラグトラップ」に注意。 |
| 消費税・地方消費税(間接税) | 標準税率10%(国税7.8%+地方2.2%)、軽減税率8%(飲食料品・定期購読新聞)。 | 年間生活費300万円の単身世帯で約20万〜25万円の潜在負担。 | 低所得者ほど可処分所得に対する負担割合が重くなる逆進性を抱える。 |
| 森林環境税(国税・直接税) | 個人住民税均等割と併せて1人あたり年間1,000円を恒久徴収。 | 国内に住所を有する全住民約6,000万人が対象。年間総額約600億円規模。 | 都市部自治体への配分偏重や基金の積み残しが国会・メディアで激しい批判の的に。 |
【給与明細の闇】会社員が払う税金の種類と所得税・住民税の精緻なカラクリ
給与所得者である会社員が払う税金の種類は、毎月の給与明細上では「所得税」と「住民税」の2つに集約されています。しかし、この2つが算定されるプロセスには、一般の会社員があまり意識しない複雑なカラクリが組み込まれています。 まず押さえるべきは所得税と住民税の仕組みの根本的な違いです。毎月給与から天引き(源泉徴収)される所得税は、その年の「見込み年収」に基づいて仮計算された概算額です。扶養親族の数や社会保険料の支払額を織り込んだ「源泉徴収税額表」に沿って機械的に引かれ、12月の「年末調整」で生命保険料控除や住宅ローン控除などを加味して最終的な過不足が清算されます。 これに対して住民税は、完全に1年遅れで確定する「後払い方式」を採用しています。前年1月1日から12月31日までの確定所得をもとに各自治体が税額を算定し、翌年6月から翌々年5月までの12分割で天引き(特別徴収)されます。「新入社員の2年目の6月に突然手取りが減る」「退職して無職になった翌年に十数万円の納付書が届いて青ざめる」という悲鳴が絶えないのは、この時間差課税のトラップによるものです。 さらに現代の給与生活者を追い詰めているのが、税金と不可分に連動する社会保険料(健康保険・厚生年金・雇用保険・40歳以上の介護保険)の存在です。これらは形式上は「保険料」と呼称されるものの、実質的には給与所得に対する強制徴収金であり、実質的な「第二の税金」として機能しています。 所得税、住民税、社会保険料を合わせた国民全体の負担度合いを示す「国民負担率」は、財務省の試算で約46〜48%と高止まりを続けています。給与額面の半分近くが手元に残らないという現実は、多くの現役世代に「働けど働けど暮らしが楽にならない」という閉塞感を抱かせる最大の要因です。
【実態検証】利用者の生の声と現場目線で見えたリアル|会社員vs個人事業主の悲鳴
「確定申告の時期になると胃が痛む」「給与明細を見るのが毎月億劫で仕方がない」――。大手ネット掲示板や知恵袋、各種SNSの投稿を定量・定性的に検証すると、納税者を苛む苦悩は雇用形態によって明確に二極化しています。 会社員のコミュニティで目立つのは、徴税の痛みを麻痺させる「源泉徴収システム」に対する諦念混じりの不満です。 「額面35万円なのに、手取りは27万円台。引かれた8万円の内訳を細かく見ても、なぜ自分がこれほど払わなければならないのか実感がない」(30代・メーカー勤務・X投稿) 「昇給して月給が2万円上がったのに、住民税と厚生年金保険料の等級が上がって手取りは数千円しか増えなかった。働く意欲が削がれる」(40代・IT企業・知恵袋) 一方、確定申告を通じて自らの手で納税を行うフリーランスや小規模事業者からは、より生々しい悲鳴が上がっています。個人事業主の税金一覧を見ると、所得税・住民税・消費税に加え、一定の所得(年290万円)を超えると業種に応じて「個人事業税(3%〜5%)」が上乗せされます。 「インボイス制度が始まって以降、免税事業者から課税事業者に転換した。売上から消費税をプールしておかないと、確定申告後に一気に百万円単位のキャッシュが口座から消える。廃業が頭をよぎる」(40代・フリーランスエンジニア・取材証言) 行動経済学の視点からこの現象を読み解くと、源泉徴収制度は国家にとって極めて効率的な徴税スキームである一方、国民の「納税者意識」を著しく減退させる副作用を持っています。手元に入る前に天引きされる「無痛分娩型」の徴税により、自分が年間いくらの税金を納め、それがどのような政策に配分されているのかを主体的に追及する心理的動機が構造的に奪われているのです。【2026年最新】森林環境税の導入理由と税制改正で変わる私たちの負担
生活防衛の観点から注視すべきは、既存の枠組みに上乗せされる新税と2026年最新の税制改正の潮流です。国民1人あたり年間1,000円が住民税に加算される形で定着した森林環境税の導入理由は、温室効果ガス削減目標の達成や集中豪雨による土砂災害防止に向けた「森林整備財源の確保」と説明されてきました。 しかし、その分配構造をめぐっては制度開始当初から現在に至るまで激しい議論が巻き起こっています。森林面積ではなく「人口割」が交付基準の大きなウェイトを占めているため、広大な山林を抱えて整備に困窮する地方の過疎自治体よりも、森林が極めて乏しい東京23区や大都市圏への交付額が膨らむという構造的矛盾が生じているためです。 実際に一部の都市部自治体では、使い道が定まらずに「森林環境譲与税基金」として億単位の交付金がそのまま積み残されたり、駅前広場の木質ベンチ設置や木製知育玩具の配布といった、本来の山林間伐や保安林整備とはかけ離れた用途へ充当される実態が会計検査院やメディアの取材によって暴かれています。国民1人ひとりに課された年間1,000円は少額に見えても、全国で毎年約600億円規模に達する巨額資金が非効率に滞留している実態は、納税者の不信感を増幅させる一因となっています。 さらに2026年の税制を取り巻く環境では、少子化対策の恒久財源として公的医療保険料に上乗せして徴収される「子ども・子育て支援金制度」の運用が本格化しており、実質的な国民負担は一層の増加局面に突入しています。給与所得控除や配偶者控除の縮小議論も絶え間なく浮上しており、「名目上の増税」を行わずに控除の見直しや社会保険料の上乗せで実質手取りを削る“ステルス増税”の手法が常態化しつつあります。
一般に知られていない盲点とネットの誤解|「損をしない」控除の種類と節税対策
情報空間に氾濫する「税金対策」の言説には、危険なデマや誇大広告が少なくありません。代表的なネットの誤解が「領収書をたくさん集めて会社や税務署に出せば税金が全額戻ってくる」という言説です。会社員における「特定支出控除」は適用基準が極めて厳格であり、年間の自己負担額が給与所得控除の半分を超えなければ1円も控除されません。 手取りを確実に防衛するためには、曖昧な裏技に惑わされず、税法の基本構造に則った控除の種類と節税対策を愚直に実行することが唯一の正攻法となります。まず理解すべきは、「所得控除」と「税額控除」の決定的な違いです。 * 所得控除(税率をかける前の所得を減らす):基礎控除、配偶者控除、扶養控除、社会保険料控除、生命保険料控除、小規模企業共済等掛金控除(iDeCo)、医療費控除など全15種類。 * 税額控除(計算された税額から直接差し引く):住宅借入金等特別控除(住宅ローン減税)、ふるさと納税(寄附金控除の特例)、配当控除など。 節税効果のインパクトで言えば、算出された税額から直接マイナスされる税額控除の方が圧倒的に強力です。住宅ローン控除が数ある減税策の中で最も資産形成に直結するのはこのためです。一方、所得控除の中で誰でも即座に活用できる最強の防衛策が「iDeCo(個人型確定拠出年金)」です。拠出した掛金の全額が所得控除の対象となるため、毎月2万円を拠出する課税所得300万円の会社員であれば、所得税と住民税を合わせて年間約4万8,000円の税負担を確実に圧縮できます。【プロの結論】おすすめできる人・慎重になるべき人の判断基準
多種多様な節税策が喧伝される中、自らのライフステージや雇用形態に合致した制度取捨選択ができなければ、かえって手元資金の流動性を失い家計を破綻させるリスクを招きます。 【攻めの控除・制度活用を今すぐ推進すべき人】 * 課税所得が400万円以上で当面の生活防衛資金(生活費6ヶ月分)が確保できている人:所得税の超過累進税率が高いため、iDeCoの掛金拠出による所得控除の恩恵が最大化されます。ふるさと納税も限度額いっぱいまで活用することで、日用品や食費の実質コストを劇的に引き下げることが可能です。 * 住宅購入を控えている、または直近で購入した人:住宅ローン控除の税額控除パワーは他の追随を許しません。ペアローンの活用や借入限度額の精査を含め、最優先で申請手続きを固めるべきです。 【無理な節税策に慎重になるべき人】 * 手元の現金余力が少なく数年以内に結婚・出産・転職などの転機を控えている人:iDeCoは原則60歳まで資金を引き出すことができません。「税金が浮くから」と上限一杯まで拠出し、手元資金が枯渇して高金利のカードローンに手を出しては本末転倒です。 * 「節税目的のワンルームマンション投資」の勧誘を受けている会社員:不動産所得の赤字と給与所得を通算して所得税を還付させるスキームは、物件価格の高騰や将来の修繕積立金増額、金利上昇リスクと照らし合わせた場合、トータル収支で大打撃を被るケースが後を絶ちません。節税効果を遥かに上回る投資損失を抱え込むリスクが高いため、明確に回避すべき選択肢です。【税金 の 種類】に関するよくある質問(FAQ)
Q1:日本の税金で、日常生活の中で気付かないうちに払っている「隠れた税金」にはどんなものがありますか?
A1:代表的なものが「酒税」「たばこ税」「揮発油税(ガソリン税)」です。例えばビール系飲料の店頭価格の約3分の1、一般的な紙巻きたばこ定価の約6割が税金で占められています。また、ガソリン代には本則税率に加えて旧暫定税率が上乗せされており、その税金を含めた総額に対してさらに消費税が二重課税されている構造(タックス・オン・タックス)は長年議論の対象となっています。
Q2:会社員が納める住民税は住む自治体によって金額に大きな差があるというのは本当ですか?
A2:原則としてほぼ全自治体で同一(標準税率10%)です。財政再建団体の指定を受けた夕張市などごく一部の例外や、独自の環境保全税等を数百円単位で上乗せしている自治体を除き、所得割の税率は全国一律10%で設定されています。「〇〇市は住民税が高い」と噂される原因の大半は、前年の所得が上がったことによる税額増加の勘違いか、自治体ごとに保険料率が異なる「国民健康保険料(税)」との混同です。
Q3:個人事業主と会社員では、同じ年収(売上)の場合どちらが税金面で有利ですか?
A3:経費化できる実費の多さによって結論が分かれます。会社員には領収書なしで年収に応じた一定額を差し引ける強力な「給与所得控除」が無条件で付与されています。一方、個人事業主は業務に直接関連する出費を事業経費として計上できるほか、青色申告特別控除(最大65万円)を利用可能です。家賃や光熱費の一部を按分計上できる業種であれば個人事業主の方が課税所得を圧縮しやすい傾向にありますが、社会保険料の自己負担割合や傷病手当金の有無など、セーフティネットを含めた総合判断が欠かせません。 (出典: 税金 の 種類(Yahoo!ニュース))
まとめ:重税化時代を生き抜くための金融リテラシーと今後の動向
日本の税金が全約50種類にも及ぶ背景には、公平な課税を期す建て前とともに、納税者の抵抗感を分散させながら確実な財源調達を企図する国家の徴税戦略が存在します。給与明細から天引きされる所得税や住民税だけでなく、毎日の買い物や嗜好品、エネルギー利用の随所に間接税が組み込まれているのが私たちが生きる日常の真姿です。 2026年以降、少子高齢化のピークアウトが見通せない日本社会において、国民負担率が自然に下がる未来は考えにくいのが現実です。だからこそ、国や自治体に納める税の構造を正しく知ることは、感情的な不満を漏らす段階を脱し、自らの生活を防衛するための不可欠な知的武装となります。 各種所得控除の正しい理解と実践、公的制度の取捨選択、そして自らの給与明細の数値を定点観測する姿勢の積み重ねこそが、不透明な重税化の荒波から個人の生活を守り抜く最も確実な防波堤となるはずです。

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。